Registrierkassenpflicht Österreich 2026: Ausnahmen, Grenzen & der legale Ausweg
Wer braucht wirklich eine Registrierkasse? Die Grenzen (15.000 € + 7.500 €), was als Barumsatz zählt und wie du die Kassenpflicht legal vermeidest.

Inhalt
- Die harten Fakten: Die Doppel-Grenze
- Was zählt als „Barumsatz"?
- Der legale Ausweg: Rechnung schreiben, überweisen lassen
- Die „Kalte-Hände-Regelung" – Umsätze im Freien
- Neu 2026
- Ab wann muss die Kasse stehen?
- Was passiert bei Verstößen?
- Belegerteilungspflicht: fast immer ein Beleg
- Kleinunternehmer und Registrierkasse
- Die beste Strategie: Rechnungen statt Kasse
- Häufige Fragen (FAQ)
- Fazit: Spare dir die Registrierkasse
- Rechnungsheld: Deine Alternative zur Registrierkasse
- Offizielle Quellen
Die Registrierkassenpflicht ist eines der Themen, das Gründer am meisten verunsichert. Viele kaufen sich eine teure Kasse, obwohl sie gar keine brauchen. Andere ignorieren die Pflicht und riskieren Strafen bis 5.000 €.
In diesem Guide klären wir: Wer wirklich eine Kasse braucht, was als Barumsatz zählt und wie du als Dienstleister die Kassenpflicht völlig legal umgehst.
Die harten Fakten: Die Doppel-Grenze
Die Registrierkassenpflicht greift nur, wenn beide Bedingungen gleichzeitig erfüllt sind:
| Grenze | Betrag | Bezugszeitraum |
|---|---|---|
| Gesamtumsatz | ab 15.000 € | pro Jahr, pro Betrieb |
| Barumsatz | über 7.500 € | pro Jahr, pro Betrieb |
Das Entscheidende: Wenn auch nur eine der beiden Grenzen nicht überschritten wird, brauchst du keine Registrierkasse.
Beispiele
Beispiel 1: Der Webdesigner
  Jahresumsatz: 45.000 €
  Barumsatz: 0 € (alle Kunden überweisen)

  → Gesamtumsatz ab 15.000 €? JA
  → Barumsatz über 7.500 €? NEIN

  → KEINE Registrierkassenpflicht ✓
Beispiel 2: Die Friseurin
  Jahresumsatz: 35.000 €
  Barumsatz: 28.000 € (die meisten zahlen bar oder mit Karte)

  → Gesamtumsatz ab 15.000 €? JA
  → Barumsatz über 7.500 €? JA

  → Registrierkassenpflicht! Sie braucht eine Kasse.
Beispiel 3: Der Nachhilfelehrer
  Jahresumsatz: 12.000 €
  Barumsatz: 10.000 €

  → Gesamtumsatz ab 15.000 €? NEIN
  → Barumsatz über 7.500 €? JA

  → KEINE Registrierkassenpflicht ✓
  (weil der Gesamtumsatz unter 15.000 € liegt)
Was zählt als „Barumsatz"?
Hier wird's für viele überraschend. „Bar" heißt nicht nur Scheine und Münzen:
Zählt als Barumsatz:
- Bargeld (Münzen und Scheine)
- Bankomatkarte / Debitkarte (auch kontaktlos!)
- Kreditkarte
- Gutscheine (Einlösung)
- Mobile Bezahldienste (Apple Pay, Google Pay etc.)
- Barscheck (Hingabe eines Barschecks)
Zählt NICHT als Barumsatz:
- Banküberweisung (Online-Banking, SEPA)
- Verrechnungsscheck (anders als der Barscheck)
- PayPal (Überweisung, nicht Kartenzahlung)
- Einziehungsaufträge / Lastschrift
Die wichtigste Erkenntnis: Wenn dein Kunde mit der Bankomatkarte zahlt, ist das ein Barumsatz. Nur die klassische Banküberweisung zählt nicht.
Der legale Ausweg: Rechnung schreiben, überweisen lassen
Für Dienstleister – also Webdesigner, Berater, Fotografen, Texter, Handwerker – gibt es eine simple Strategie:
Schreibe Rechnungen und lass deine Kunden überweisen. Dann hast du keinen Barumsatz und brauchst keine Registrierkasse.
Das ist völlig legal und wird von der WKO so bestätigt. Du musst nur konsequent sein:
So setzt du es um:
- Erstelle für jeden Auftrag eine Rechnung (mit allen Pflichtangaben)
- Gib deine Bankverbindung auf der Rechnung an (IBAN, BIC)
- Setze ein Zahlungsziel (z. B. „14 Tage netto")
- Akzeptiere keine Barzahlung – und denk daran: Bankomat- und Kreditkarte zählen mit (§ 131b Abs. 1 Z 3 BAO). Wenn du nicht ganz darauf verzichten willst, bleib unter 7.500 €/Jahr
Dein Zahlungshinweis auf der Rechnung:

"Bitte überweisen Sie den Betrag innerhalb von
14 Tagen auf folgendes Konto:

IBAN: AT12 3456 7890 1234 5678
BIC: ABCDAT21
Verwendungszweck: RE-2026-015"
Ergebnis: Dein Barumsatz bleibt bei 0 € → keine Kassenpflicht, egal wie hoch dein Umsatz ist.
So sieht eine Rechnung mit Bankverbindung in Rechnungsheld aus:
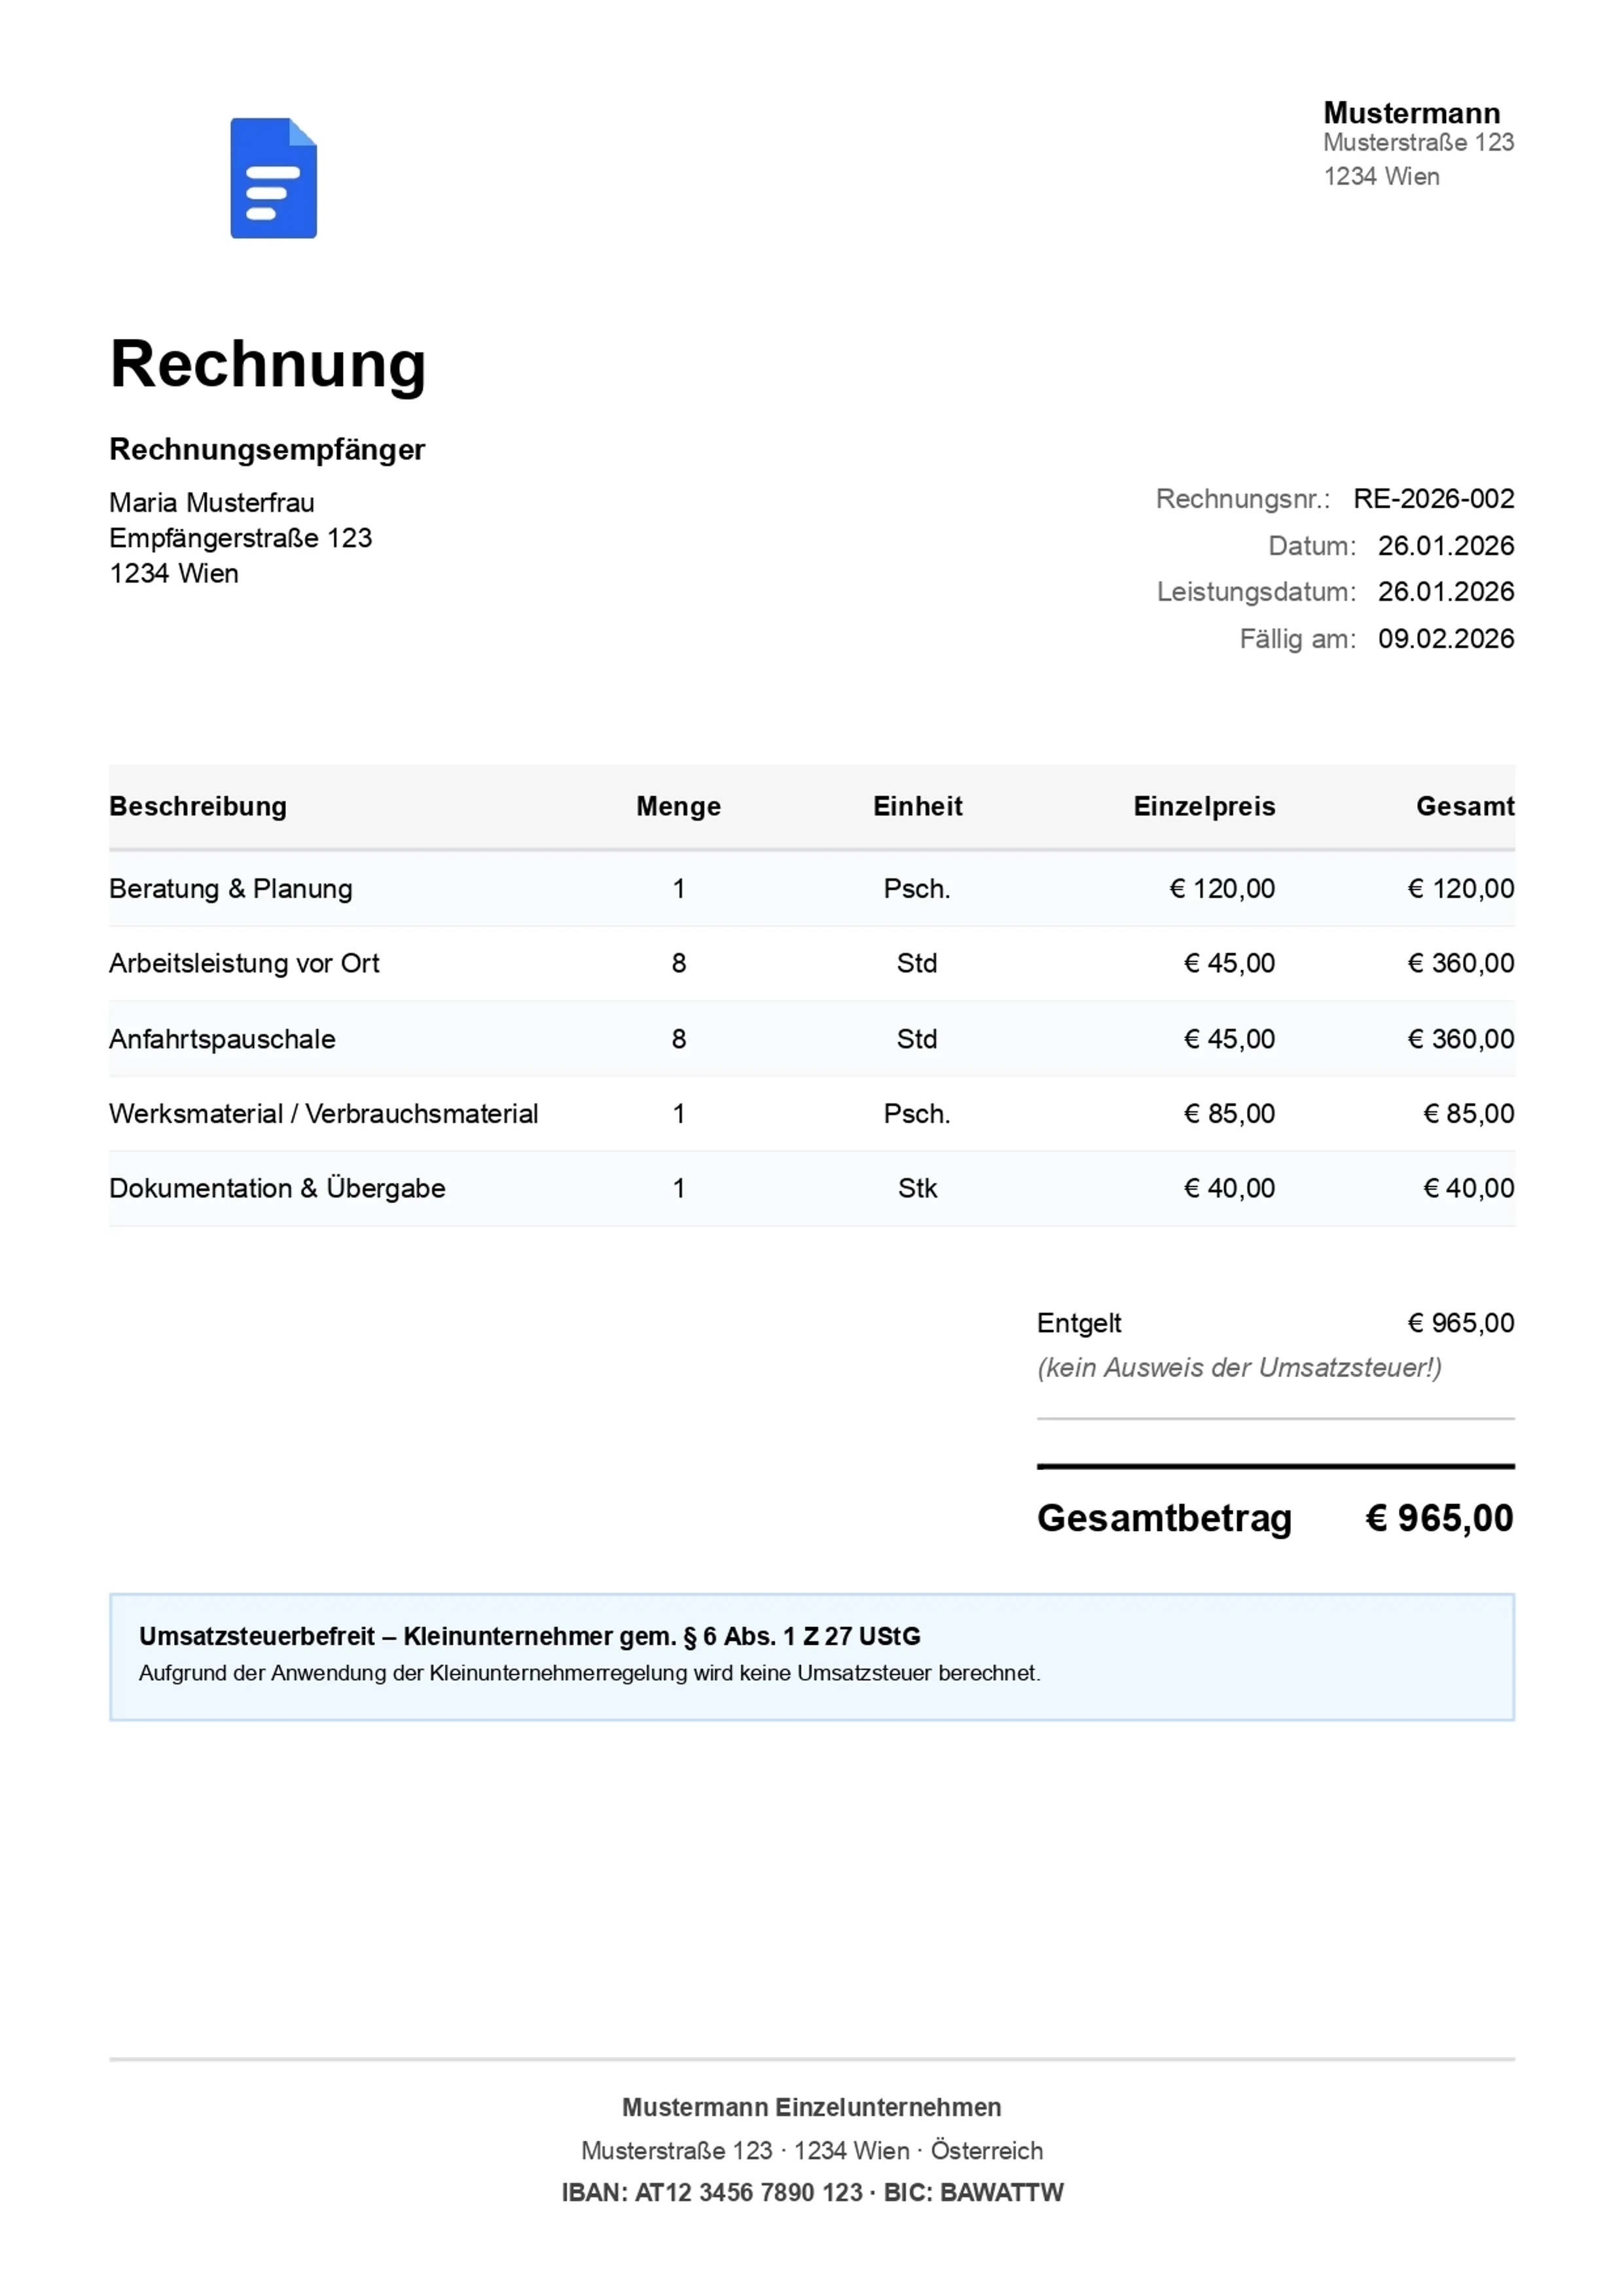
IBAN und BIC stehen automatisch im Fußbereich. Dein Kunde überweist, du hast keinen Barumsatz — keine Kasse nötig.
Die „Kalte-Hände-Regelung" – Umsätze im Freien
Für Unternehmer, die ihre Umsätze im Freien erzielen, gibt es eine wichtige Ausnahme. „Im Freien" heißt: von Haus zu Haus oder auf öffentlichen Wegen, Straßen und Plätzen – nicht in oder in Verbindung mit fest umschlossenen Räumlichkeiten (§ 131 Abs. 4 BAO iVm Barumsatzverordnung 2015):
| Bis Ende 2025 | Ab 2026 | |
|---|---|---|
| Grenze für Umsätze im Freien | 30.000 € netto | 45.000 € netto |
Die Grenze wurde mit dem Abgabenänderungsgesetz 2025 (beschlossen am 10.12.2025) von 30.000 € auf 45.000 € netto angehoben.
Wer profitiert davon?
Von dieser und den verwandten Ausnahmen der Barumsatzverordnung profitieren:
- Marktstandler (Bauernmarkt, Flohmarkt)
- Imbissstände und Food-Trucks
- Standverkauf auf Straßen und Plätzen, Wander- und Hausierhandel
- Alm-, Berg-, Schi- und Schutzhütten
- Buschenschanken (max. 14 Öffnungstage)
Nicht begünstigt sind mobile Dienstleister, die in Räumen arbeiten: Der Masseur in der Wohnung der Kundin, die Friseurin im Salon oder der Handwerker in der Baustellen-Wohnung erzielt seine Umsätze nicht „im Freien" – für ihn gilt die Kalte-Hände-Regelung nicht.
Und noch etwas: Wer unter die Regelung fällt, ist nicht nur von der Registrierkasse befreit, sondern auch von der Belegerteilungspflicht und der Einzelaufzeichnung. Die Tageslosung darf durch Kassasturz ermittelt werden.
Beispiel: Die Marktstandlerin
Petra verkauft Gemüse am Bauernmarkt – im Freien,
ohne fest umschlossenen Verkaufsraum.
Jahresumsatz: 40.000 € netto

Bis 2025: 40.000 € > 30.000 € → Kassenpflicht
Ab 2026: 40.000 € < 45.000 € → KEINE Kassenpflicht ✓
Würde Petra dasselbe Gemüse in einem angemieteten Geschäftslokal verkaufen, wäre sie ab 15.000 € Umsatz und 7.500 € Barumsatz kassenpflichtig – die Regelung hängt am Verkaufsort, nicht an der Branche.
Neu 2026
Das Abgabenänderungsgesetz 2025 und eine Erlassänderung bringen zwei Erleichterungen, die du kennen solltest:
- Digitaler Beleg ab 1.10.2026: Der Beleg muss nicht mehr gedruckt werden. Es genügt, ihn elektronisch zu übermitteln (E-Mail, App) oder ihn am Display so anzuzeigen, dass der Kunde ihn abscannen oder abfotografieren kann – etwa als QR-Code oder Link. Auf Verlangen musst du den Papierbeleg aber weiterhin ausdrucken können.
- Warengruppen statt Einzelartikel – jetzt dauerhaft: Wer kein System hat, das das Sortiment einzeln erfassen kann (etwa Scannerkasse oder Warenwirtschaftssystem), darf in höchstens 15 Warengruppen aufzeichnen. Diese bisher befristete Erleichterung gilt jetzt unbefristet.
Ab wann muss die Kasse stehen?
Wenn du die Grenzen überschreitest, hast du nicht sofort eine Kasse aufzustellen. Die Pflicht tritt ein ab dem viertfolgenden Monat nach dem Voranmeldungszeitraum, in dem beide Grenzen überschritten wurden.
Beispiel:

Überschreitung beider Grenzen: März 2026
Voranmeldungszeitraum: Q1/2026 (Jänner-März, endet 31.3.)
Viertfolgender Monat: Juli 2026

→ Registrierkasse muss ab 1. Juli 2026 vorhanden sein.
Das gibt dir Zeit, die richtige Kasse zu finden und einzurichten.
Was passiert bei Verstößen?
Die Finanzpolizei kontrolliert – und die Strafen sind real:
| Verstoß | Strafe |
|---|---|
| Keine Registrierkasse (obwohl Pflicht) | Finanzordnungswidrigkeit, Geldstrafe bis 5.000 € (§ 51 FinStrG) |
| Wiederholter Verstoß | Höchstrahmen bleibt 5.000 € — aber engmaschigere Kontrollen |
| Fehlende Belege | Schätzung der Umsätze durch Behörde |
| Manipulation der Kasse | Finanzordnungswidrigkeit bis 25.000 € (§ 51a FinStrG), dazu Verlust der Buchführungs-Vermutung (§ 163 BAO) und Schätzung (§ 184 BAO) |
Aber keine Panik:
Die Finanzpolizei kommt nicht wegen 50 € Differenz. Die Kontrollen richten sich primär an Betriebe mit hohem Bargeldaufkommen: Gastronomie, Einzelhandel, Friseure. Wenn du als Webdesigner nur per Überweisung arbeitest, bist du nicht im Fokus.
Trotzdem: Die Belegerteilungspflicht (§ 132a BAO) trifft dich auch ohne Kassenpflicht, sobald du Bar- oder Kartenzahlungen annimmst. Dann musst du deinem Kunden einen Beleg ausstellen. Das kann auch ein händisch geschriebener Beleg oder eine PDF-Rechnung sein.
Belegerteilungspflicht: fast immer ein Beleg
Auch wenn du keine Registrierkasse brauchst, musst du für jede Barzahlung (auch mit Bankomat- oder Kreditkarte) einen Beleg ausstellen (§ 132a BAO). Die einzige praktisch wichtige Ausnahme: Umsätze unter der Kalte-Hände-Regelung – dort entfällt mit der Kassenpflicht auch die Belegerteilungspflicht. Sonst gilt: Der Beleg kann sein:
- Eine Rechnung (PDF oder Papier)
- Ein Kassenbon (wenn du eine Kasse hast)
- Ein händischer Beleg (Kassenblock mit fortlaufender Nummerierung)
Der Beleg muss enthalten:
- Bezeichnung des Unternehmers
- Fortlaufende Nummer
- Tag der Belegausstellung
- Menge und Bezeichnung der Leistung
- Betrag
Kleinunternehmer und Registrierkasse
Ein häufiges Missverständnis: Kleinunternehmer sind NICHT automatisch von der Kassenpflicht befreit.
Wenn du als Kleinunternehmer (Umsatz bis 55.000 €) einen Gesamtumsatz ab 15.000 € und Barumsätze über 7.500 € hast, brauchst du eine Kasse – auch ohne Umsatzsteuer.
Beispiel: Kleinunternehmer-Kosmetikerin

Jahresumsatz: 40.000 € (unter 55.000 € → Kleinunternehmer ✓)
Barumsatz: 35.000 € (fast alle zahlen bar oder Karte)

→ Beide Grenzen überschritten
→ Registrierkassenpflicht!

Aber: Sie muss keine USt auf Rechnungen ausweisen
(Kleinunternehmerregelung bleibt bestehen)
Mehr zur Kleinunternehmerregelung: Kleinunternehmerregelung 2026: Alles was du wissen musst
Die beste Strategie: Rechnungen statt Kasse
Für die meisten Dienstleister und Freelancer ist die Sache einfach:
- Schreibe saubere Rechnungen mit allen Pflichtangaben (Checkliste hier)
- Lass Kunden per Überweisung zahlen
- Keine Bar- und Kartenzahlung akzeptieren (oder zusammen unter 7.500 €/Jahr halten)
- Belege aufbewahren – 7 Jahre lang
Ergebnis: Keine teure Registrierkasse, kein RKSV-Zertifikat, keine Finanzamt-Anbindung. Nur korrekte Rechnungen.
Häufige Fragen (FAQ)
Ab welchem Umsatz brauche ich eine Registrierkasse?
Du brauchst eine Registrierkasse, wenn dein Jahresumsatz 15.000 € erreicht UND deine Barumsätze 7.500 € pro Jahr überschreiten. Beide Bedingungen müssen gleichzeitig erfüllt sein (§ 131b BAO).
Zählen Banküberweisungen als Barumsatz?
Nein, Banküberweisungen und Lastschriften zählen nicht als Barumsatz. Achtung: Bankomat- und Kreditkartenzahlungen gelten laut § 131b BAO grundsätzlich als Barumsatz — nur Online-Überweisungen sind ausgenommen. Als Barumsatz gelten: Barzahlung, Bankomatkarte, Kreditkarte, Gutscheine und Gegenleistungen.
Kann ich die Registrierkassenpflicht legal umgehen?
Ja, indem du konsequent auf Banküberweisung setzt. Kartenzahlung hilft dir dabei nicht: Bankomat- und Kreditkarte gelten nach § 131b Abs. 1 Z 3 BAO als Barumsatz. Nur wenn Bar-, Karten- und Gutscheinumsätze zusammen unter 7.500 € bleiben, entfällt die Kassenpflicht — dann auch bei hohem Gesamtumsatz.
Welche Strafen drohen ohne Registrierkasse?
Bei Verstoß gegen die Registrierkassenpflicht droht eine Finanzstrafe von bis zu 5.000 € (Finanzordnungswidrigkeit gemäß § 51 FinStrG). Dieser Höchstrahmen gilt auch bei wiederholten Verstößen. Zudem kann das Finanzamt bei einer Betriebsprüfung Umsätze schätzen.
Fazit: Spare dir die Registrierkasse
Die Registrierkassenpflicht betrifft nicht jeden. Wenn du als Dienstleister per Rechnung und Überweisung arbeitest, brauchst du keine Kasse. Die wichtigsten Punkte:
- Kassenpflicht nur ab 15.000 € Umsatz UND über 7.500 € Barumsatz
- Bankomatkarte zählt als Bar – aber Überweisung nicht
- Kalte-Hände-Regelung: Seit 2026 bis 45.000 € netto befreit
- Belegpflicht gilt auch ohne Kasse – Rechnung oder Kassenblock; nur bei Kalte-Hände-Umsätzen entfällt sie
- Strafen bis 5.000 € (Finanzordnungswidrigkeit, § 51 FinStrG) – auch bei Wiederholung bleibt dieser Höchstrahmen
Rechnungsheld: Deine Alternative zur Registrierkasse
Spare dir die teure Registrierkasse. Schreibe saubere Rechnungen mit Rechnungsheld und lass deine Kunden bequem überweisen:
- Finanzamtskonforme Rechnungen mit allen 11 Pflichtangaben
- Fortlaufende Rechnungsnummern – automatisch und lückenlos
- PDF per E-Mail direkt an deinen Kunden
- Zahlungsverfolgung – du siehst, wer schon bezahlt hat
- Automatische Zahlungserinnerungen – kein Nachfragen mehr nötig
👉 Jetzt Rechnungsheld kostenlos testen – und deine erste Rechnung in 2 Minuten erstellen.
Offizielle Quellen
- § 131 BAO – Führung von Büchern und Aufzeichnungen (Abs. 4: Umsätze im Freien)
- § 131b BAO – Registrierkassenpflicht, Barumsätze
- § 132a BAO – Belegerteilungspflicht
- § 163 BAO – Vermutung ordnungsmäßiger Buchführung
- § 184 BAO – Schätzung der Grundlagen für die Abgabenerhebung
- § 51 FinStrG – Finanzordnungswidrigkeiten
- § 51a FinStrG – Verfälschung elektronischer Aufzeichnungssysteme
- Barumsatzverordnung 2015
- USP – Registrierkassenpflicht
- WKO – Registrierkassenpflicht für Unternehmen
- WKO – Registrierkassenpflicht FAQ
Dieser Artikel dient der allgemeinen Information und ersetzt keine Steuerberatung. Stand: September 2026.