Rechnungsmerkmale Österreich: Checkliste für finanzamtskonforme Rechnungen
Die 11 Pflichtangaben nach § 11 UStG, Kleinbetragsrechnung bis 400 €, häufige Fehler und was bei digitalen Rechnungen gilt. Deine komplette Checkliste.
Inhalt
- Warum ist eine korrekte Rechnung so wichtig?
- Die 11 Pflichtangaben (über 400 €)
- Die Erleichterung: Kleinbetragsrechnungen (bis 400 €)
- Muster-Rechnung: So sieht eine korrekte Rechnung aus
- Häufige Fehler, die du vermeiden musst
- Digitale Rechnungen & PDF: Was ist erlaubt?
- Sonderfall: Reverse Charge (Übergang der Steuerschuld)
- Aufbewahrungsfristen
- Häufige Fragen (FAQ)
- Fazit: Keine Angst vor dem Finanzamt
- Rechnungsheld: Automatisch korrekte Rechnungen
- Offizielle Quellen
Du hast gerade einen Auftrag erledigt und willst eine Rechnung schreiben. Aber was muss eigentlich drauf? Was passiert, wenn etwas fehlt? Und was ist bei Kleinbetragsrechnungen anders?
Dieser Guide gibt dir eine klare Checkliste, die du bei jeder Rechnung abhaken kannst. Damit das Finanzamt nichts zu beanstanden hat.
Warum ist eine korrekte Rechnung so wichtig?
Zwei Gründe, die direkt ins Geld gehen:
1. Vorsteuerabzug deines Kunden Wenn dein Geschäftskunde deine Rechnung bekommt und die Pflichtangaben fehlen, kann er die Vorsteuer nicht abziehen. Das heißt: Du kostest ihn effektiv 20 % mehr. Das spricht sich rum.
2. Ärger bei der Betriebsprüfung Das Finanzamt prüft Rechnungen genau. Fehlen Angaben wie die fortlaufende Rechnungsnummer oder die UID-Nummer, verliert dein Kunde den Vorsteuerabzug — bis du die Rechnung berichtigst. Deine Betriebseinnahme bleibt davon unberührt, der Ärger nicht.
Die 11 Pflichtangaben (über 400 €)
Gemäß § 11 UStG muss eine vollständige Rechnung in Österreich diese 11 Merkmale enthalten:
1. Name und Anschrift des Rechnungsausstellers
Dein vollständiger Firmenname (oder dein Name als Einzelunternehmer) und deine Anschrift. Entscheidend ist, dass du eindeutig identifizierbar bist — arbeitest du von zuhause, darf das auch deine Wohnadresse sein.
2. Name und Anschrift des Leistungsempfängers
Der vollständige Name und die Adresse deines Kunden. Bei Firmenkunden der Firmenname, nicht der Ansprechpartner.
3. Menge und Bezeichnung der Lieferung/Leistung
Was hast du geliefert oder geleistet? Muss konkret und nachvollziehbar sein.
- Richtig: „5 Stunden Webdesign für Landingpage xy"
- Falsch: „Diverse Leistungen"
4. Tag/Zeitraum der Lieferung oder Leistung
Wann wurde die Leistung erbracht? Ein konkretes Datum oder ein Zeitraum (z. B. „Jänner 2026").
Wichtig: Das Lieferdatum kann vom Rechnungsdatum abweichen. Wenn es gleich ist, reicht der Vermerk „Leistungsdatum entspricht Rechnungsdatum".
5. Entgelt (Nettobetrag)
Der Betrag ohne Umsatzsteuer. Bei verschiedenen Steuersätzen müssen die Beträge getrennt aufgeführt werden.
6. Steuersatz
Der angewandte USt-Satz: 20 % (Normalsteuersatz), 13 %, 10 % oder 4,9 % (ermäßigt — der 4,9-%-Satz gilt seit 1.7.2026 für begünstigte Lebensmittel nach § 10 Abs. 1a UStG). Oder ein Hinweis auf Steuerbefreiung (z. B. Kleinunternehmer, Reverse Charge, innergemeinschaftliche Lieferung).
7. Steuerbetrag
Der konkrete USt-Betrag in Euro. Nicht nur der Prozentsatz, sondern der tatsächliche Betrag.
8. Ausstellungsdatum (Rechnungsdatum)
Das Datum, an dem du die Rechnung erstellt hast.
9. Fortlaufende Rechnungsnummer
Eine fortlaufende Nummer aus einer oder mehreren Zahlenreihen, die die Rechnung eindeutig identifiziert. Du darfst jede Nummer nur einmal vergeben.
Gute Formate:
RE-2026-001,RE-2026-002,RE-2026-0032026/001,2026/002,2026/003
Warum das wichtig ist: Lückenlose Nummern beweisen dem Finanzamt, dass du keine Einnahmen „vergessen" hast.
10. UID-Nummer des Rechnungsausstellers
Deine Umsatzsteuer-Identifikationsnummer (ATU + 8 Ziffern). Pflicht für alle umsatzsteuerpflichtigen Unternehmer.
Achtung: Auch Kleinunternehmer können eine UID beantragen (z. B. für EU-Geschäfte), müssen sie auf ihren Rechnungen aber nicht angeben.
11. UID-Nummer des Leistungsempfängers
Pflicht bei Rechnungen über 10.000 € brutto an andere Unternehmer im Inland. Und immer bei innergemeinschaftlichen Lieferungen (EU B2B).
Die Checkliste zum Abhaken:
| # | Pflichtangabe | Pflicht ab |
|---|---|---|
| 1 | Name & Anschrift Aussteller | Immer |
| 2 | Name & Anschrift Empfänger | Über 400 € |
| 3 | Menge & Bezeichnung der Leistung | Immer |
| 4 | Liefer-/Leistungsdatum | Immer |
| 5 | Nettobetrag (Entgelt) | Über 400 € (darunter genügt der Bruttobetrag) |
| 6 | Steuersatz oder Befreiungshinweis | Immer |
| 7 | Steuerbetrag in Euro | Über 400 € |
| 8 | Rechnungsdatum | Immer |
| 9 | Fortlaufende Rechnungsnummer | Über 400 € |
| 10 | UID-Nummer des Ausstellers | Über 400 € (wenn USt-pflichtig) |
| 11 | UID-Nummer des Empfängers | Über 10.000 € (B2B Inland) |
Die Erleichterung: Kleinbetragsrechnungen (bis 400 €)
Bei Rechnungen mit einem Gesamtbetrag bis 400 € brutto (inklusive USt) gelten vereinfachte Regeln. Folgende Angaben dürfen entfallen:
- Name und Anschrift des Kunden
- Fortlaufende Rechnungsnummer
- UID-Nummer
Was trotzdem drauf muss:
- Dein Name und deine Anschrift
- Beschreibung der Leistung (Menge und handelsübliche Bezeichnung)
- Ausstellungsdatum (Rechnungsdatum)
- Tag oder Zeitraum der Leistung
- Bruttobetrag
- Steuersatz
Ausnahme: Bei innergemeinschaftlichen Lieferungen und bei Umsätzen mit Übergang der Steuerschuld (Reverse Charge) gilt die Erleichterung nicht (§ 11 Abs. 6 letzter Satz UStG, Art. 11 Abs. 5 UStG) — dort brauchst du die vollständige Rechnung, egal wie klein der Betrag ist.
Sonderregel für Kleinunternehmer (seit 2025)
Seit 2025 dürfen Kleinunternehmer alle Rechnungen nach den vereinfachten Regeln der Kleinbetragsrechnung ausstellen – unabhängig vom Betrag. Mehr dazu in unserem Guide: Kleinunternehmerregelung 2026.
Muster-Rechnung: So sieht eine korrekte Rechnung aus
──────────────────────────────────────────────────────
Max Mustermann Webdesign                  [1] Aussteller
Musterstraße 12, 1020 Wien
UID: ATU12345678                          [10] UID Aussteller

                                          Rechnungsdatum: 15.01.2026  [8]
                                          Rechnungsnummer: RE-2026-015 [9]

An:                                       [2] Empfänger
Firma Beispiel GmbH
Beispielgasse 5, 4020 Linz
UID: ATU87654321                          [11] UID Empfänger

──────────────────────────────────────────────────────

Leistungszeitraum: 02.01. – 14.01.2026   [4] Leistungsdatum

Pos.  Beschreibung                 Menge   Einzelpreis   Gesamt
─────────────────────────────────────────────────────────────────
1     Webdesign Landingpage        1       2.500,00 €    2.500,00 €  [3][5]
2     SEO-Optimierung              5 Std.    120,00 €      600,00 €
─────────────────────────────────────────────────────────────────
                          Netto:                         3.100,00 €  [5]
                          USt 20 %:                        620,00 €  [6][7]
                          ─────────────────────────────────────────
                          GESAMT:                        3.720,00 €

Zahlungsziel: 14 Tage netto
Bankverbindung: AT12 3456 7890 1234 5678

──────────────────────────────────────────────────────
Alle Pflichtangaben sind mit [Nummern] markiert. Hinweis zu [11]: Bei 3.720 € brutto ist die UID des Empfängers noch nicht verpflichtend — Pflicht wird sie erst über 10.000 €. Schaden tut sie nicht.
Und so sieht das in der Praxis aus:
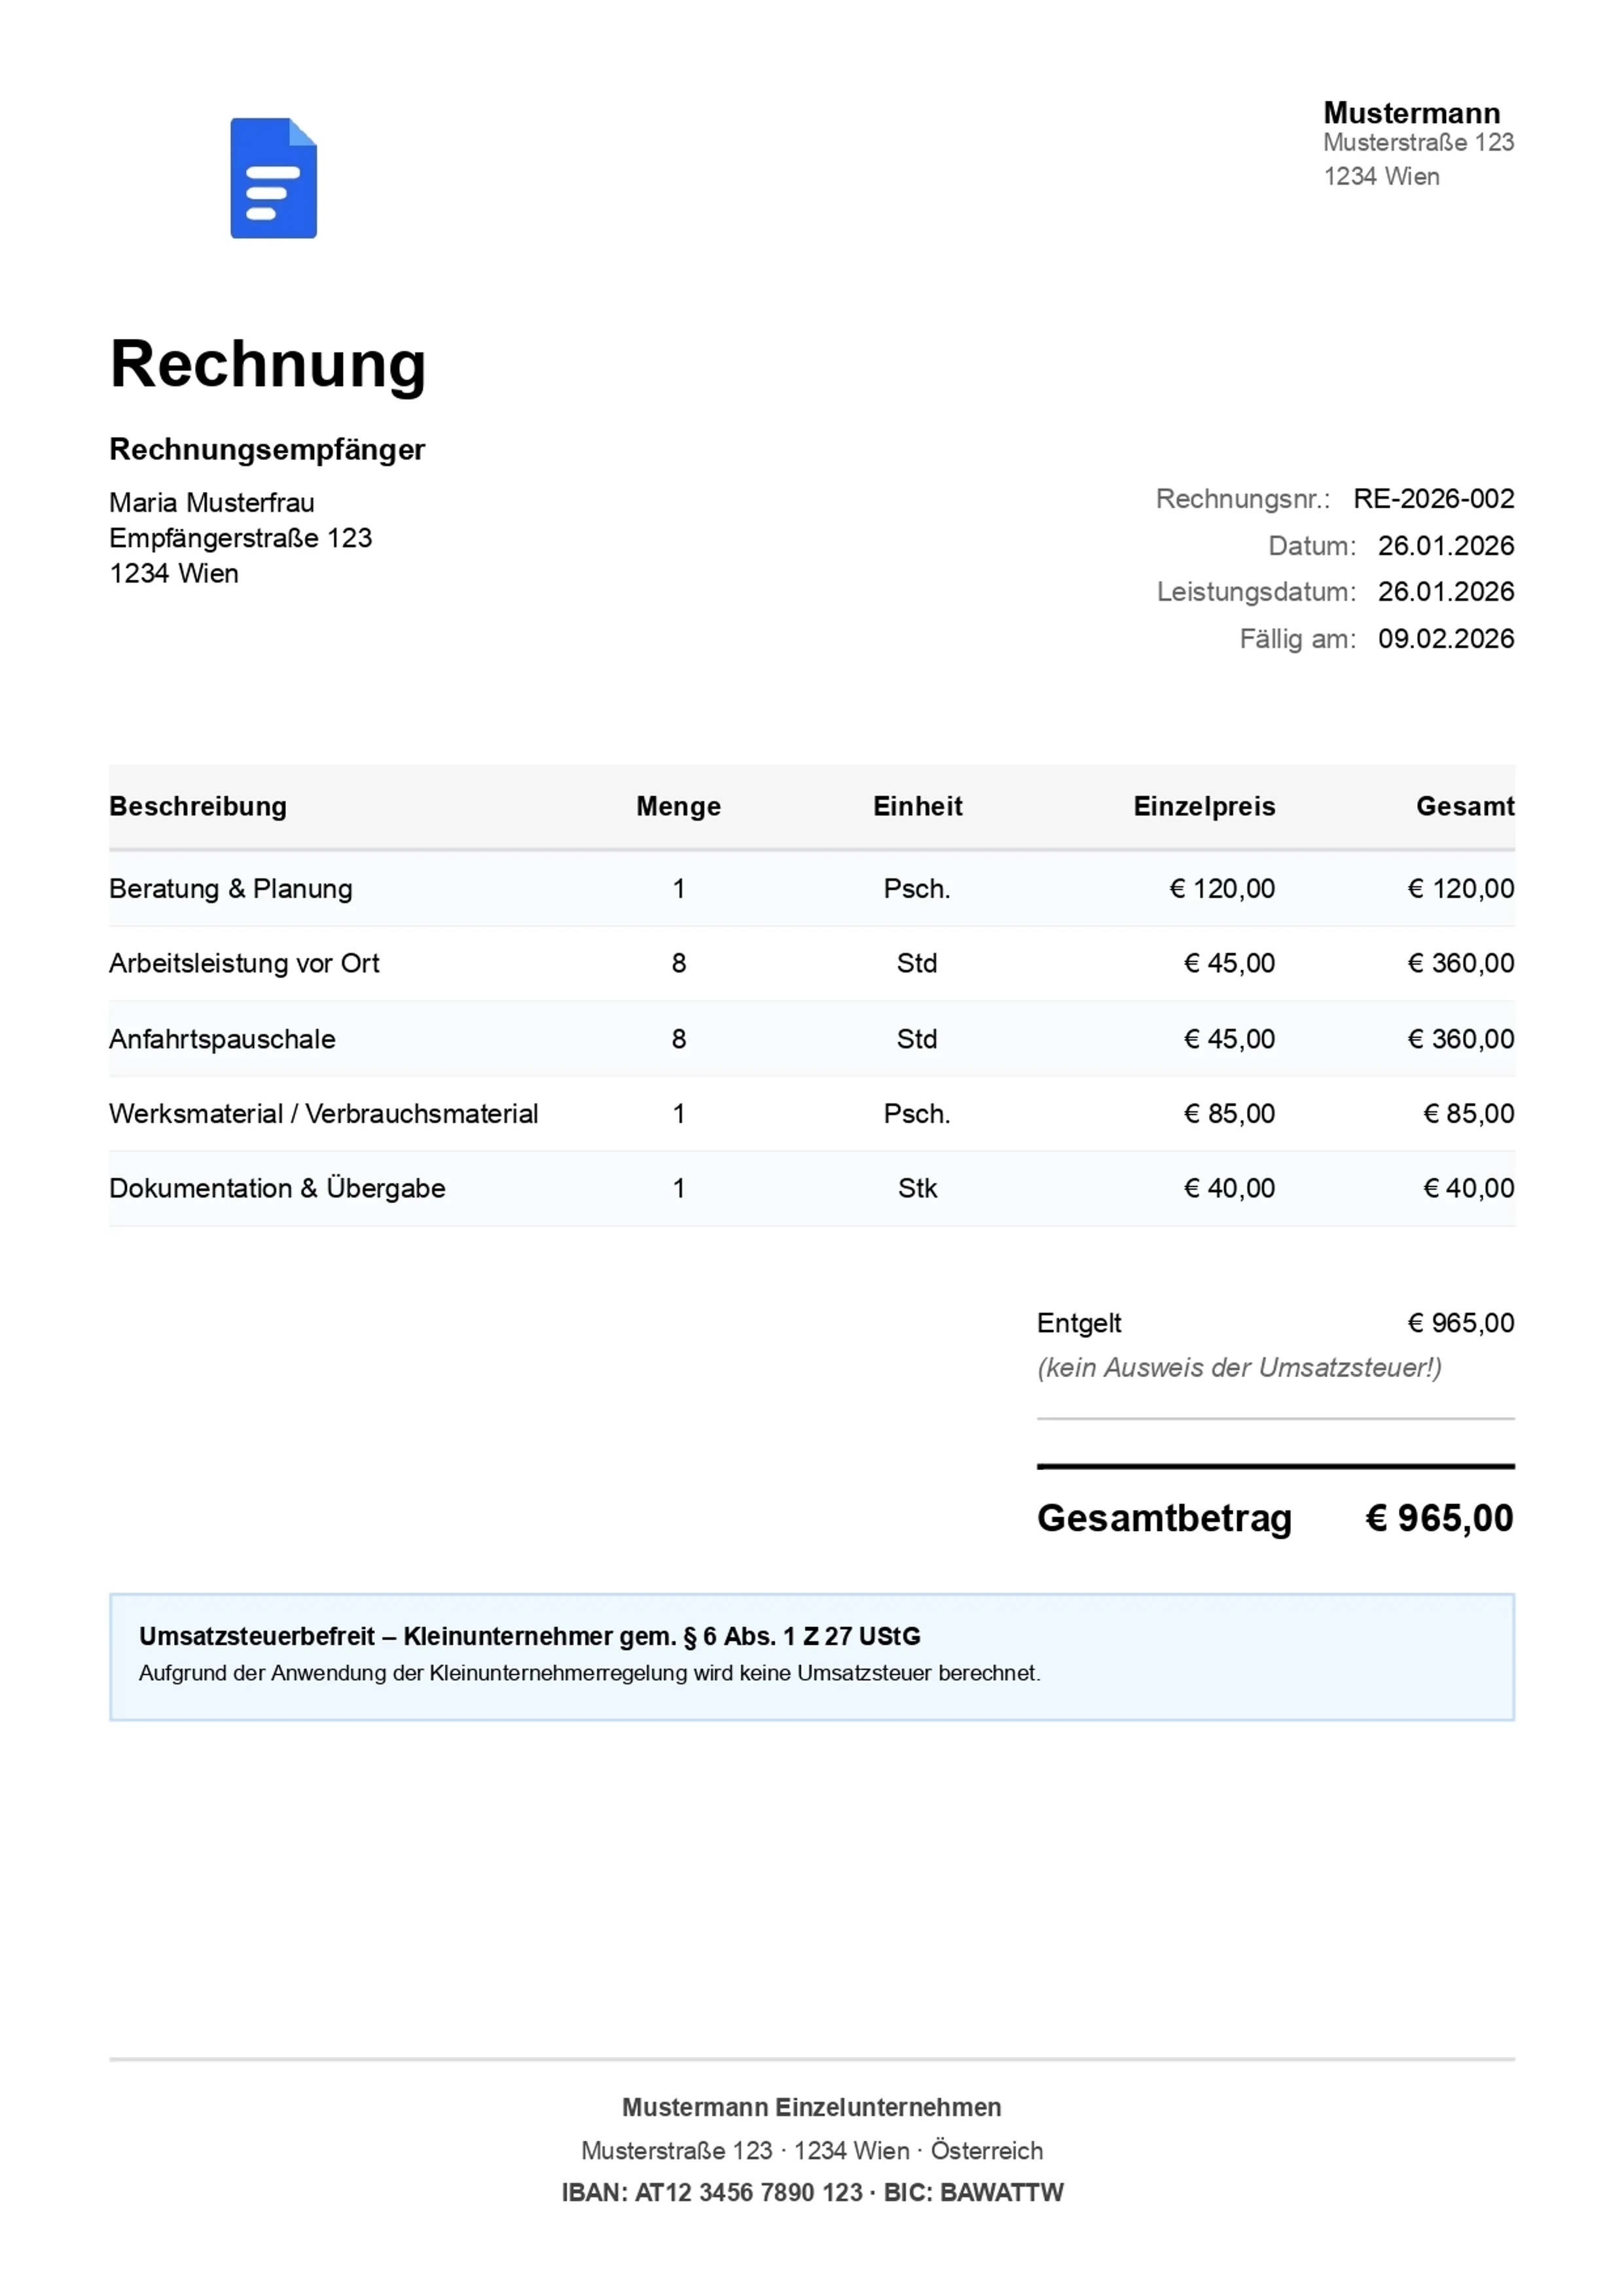
Diese Rechnung aus Rechnungsheld enthält automatisch: fortlaufende Rechnungsnummer (RE-2026-002), Leistungsdatum, Empfängeradresse, Leistungsbeschreibung, Entgelt, Kleinunternehmer-Hinweis und Bankverbindung.
Häufige Fehler, die du vermeiden musst
1. Doppelte Rechnungsnummern
Zwei Rechnungen mit der gleichen Nummer = rot im Finanzamt. Verwende ein System, nicht manuelle Nummerierung.
2. Falscher Steuersatz
20 % ist der Normalsteuersatz. Aber manche Leistungen haben 10 % (z. B. Lebensmittel, Bücher, Personenbeförderung, Beherbergung/Nächtigung), 13 % (z. B. Blumen, Pflanzen, lebende Tiere, Künstlerleistungen, Theater und Museen, Sportveranstaltungen) oder seit 1.7.2026 4,9 % (begünstigte Lebensmittel nach § 10 Abs. 1a UStG). Falsche Sätze kosten dich oder deinen Kunden Geld.
3. Fehlende UID-Nummer des Kunden bei Rechnungen über 10.000 €
Bei B2B-Rechnungen über 10.000 € brutto an inländische Unternehmer muss die UID des Kunden drauf. Fehlt sie, verliert dein Kunde den Vorsteuerabzug, bis du die Rechnung berichtigt hast.
4. „Diverse Leistungen" als Beschreibung
Die Leistungsbeschreibung muss nachvollziehbar sein. „Diverse Leistungen" oder „Beratung" alleine reicht nicht. Schreib konkret, was du gemacht hast.
5. Kein Leistungsdatum
Auch wenn das Rechnungsdatum und das Leistungsdatum gleich sind: Du musst es angeben oder den Vermerk setzen: „Leistungsdatum entspricht Rechnungsdatum".
6. Umsatzsteuer als Kleinunternehmer ausweisen
Wenn du Kleinunternehmer bist und versehentlich USt auf eine Rechnung an einen Unternehmer schreibst, schuldest du diese dem Finanzamt, bis du die Rechnung berichtigst (§ 11 Abs. 12 UStG).
Digitale Rechnungen & PDF: Was ist erlaubt?
Gute Nachrichten: PDF-Rechnungen per E-Mail sind in Österreich vollkommen legal. Die frühere Signaturpflicht für elektronische Rechnungen ist gefallen.
Was du wissen musst:
- PDF per E-Mail = gültige Rechnung (für Privatpersonen und Unternehmen)
- E-Rechnung im strukturierten Format (ebInterface oder Peppol UBL) = verpflichtend bei Rechnungen an Dienststellen des Bundes. Länder, Gemeinden und ausgegliederte Rechtsträger haben eigene Vorgaben — dort vorher nachfragen
- Aufbewahrungspflicht: 7 Jahre (§ 132 BAO). Gilt für Papier und digitale Rechnungen gleichermaßen
- Lesbarkeit: Die Rechnung muss über den gesamten Aufbewahrungszeitraum lesbar bleiben
Tipp: Papier vs. Digital
Eine elektronische Rechnung setzt zwar die Zustimmung des Empfängers voraus (§ 11 Abs. 2 UStG) – diese kann aber auch stillschweigend erfolgen, etwa wenn der Kunde die PDF-Rechnung kommentarlos akzeptiert und bezahlt. Seit dem Wegfall der Signaturpflicht sind elektronische Rechnungen gleichwertig mit Papierrechnungen.
Sonderfall: Reverse Charge (Übergang der Steuerschuld)
Bei bestimmten B2B-Geschäften innerhalb der EU geht die Steuerschuld auf den Empfänger über. In diesem Fall:
- Keine USt auf der Rechnung
- Pflichthinweis: „Übergang der Steuerschuld gem. § 19 UStG" (oder Art. 196 MwStSystRL)
- Beide UID-Nummern müssen angegeben werden
Aufbewahrungsfristen
Gemäß § 132 BAO (Bundesabgabenordnung) musst du alle Rechnungen – ob ausgestellt oder erhalten – mindestens 7 Jahre aufbewahren. Die Frist beginnt mit Schluss des Kalenderjahres, für das die Rechnung verbucht wurde — nicht mit dem Ausstellungsdatum.
Rechnung vom 15. März 2026, verbucht im Geschäftsjahr 2026
→ Fristbeginn: 31. Dezember 2026
→ Aufbewahrungsfrist endet: 31. Dezember 2033
Für Unterlagen zu Grundstücken gilt eine Sonderfrist von 22 Jahren (§ 18 Abs. 10 UStG). Details im Guide zu den Aufbewahrungsfristen.
Häufige Fragen (FAQ)
Welche Pflichtangaben muss eine Rechnung in Österreich enthalten?
Nach § 11 UStG muss eine Rechnung 11 Pflichtangaben enthalten: Name und Anschrift des Ausstellers und Empfängers, Menge und Bezeichnung der Leistung, Entgelt, Steuersatz, Steuerbetrag, Rechnungsdatum, Leistungsdatum, fortlaufende Rechnungsnummer, UID-Nummer des Ausstellers und ab 10.000 € auch die UID des Empfängers.
Was ist eine Kleinbetragsrechnung und welche Vereinfachungen gelten?
Eine Kleinbetragsrechnung ist eine Rechnung bis einschließlich 400 € inklusive Umsatzsteuer (§ 11 Abs. 6 UStG). Hier entfallen einige Pflichtangaben: Du brauchst keinen Empfängernamen, keine UID-Nummer und keinen separaten Steuerausweis — der Bruttobetrag mit Angabe des Steuersatzes genügt. Ausstellungsdatum und Leistungstag bleiben Pflicht, und bei innergemeinschaftlichen Lieferungen sowie Reverse Charge gilt die Erleichterung gar nicht.
Muss ich als Kleinunternehmer die gleichen Rechnungsmerkmale beachten?
Seit 2025 darfst du als Kleinunternehmer alle Rechnungen nach den vereinfachten Regeln der Kleinbetragsrechnung ausstellen — unabhängig vom Betrag. Du musst aber den Hinweis „Umsatzsteuerbefreit gemäß § 6 Abs. 1 Z 27 UStG" auf die Rechnung schreiben.
Was passiert wenn eine Pflichtangabe auf der Rechnung fehlt?
Dem Rechnungsempfänger kann der Vorsteuerabzug verweigert werden, wenn wesentliche Angaben fehlen. Das lässt sich reparieren: Eine Rechnung darf jederzeit berichtigt werden — du schickst dem Kunden die korrigierte Fassung, und er holt sich den Vorsteuerabzug. Du als Aussteller riskierst bei einer Betriebsprüfung Beanstandungen.
Fazit: Keine Angst vor dem Finanzamt
Die Pflichtangaben auf einer Rechnung sind kein Hexenwerk – aber es gibt genug Stolperfallen, die unnötig Geld kosten. Die wichtigsten Punkte:
- 11 Pflichtangaben bei Rechnungen über 400 €
- Vereinfachung bei Kleinbetragsrechnungen (bis 400 € inkl. USt) — außer bei ig. Lieferung und Reverse Charge
- PDF per E-Mail ist gleichwertig mit Papier
- UID des Kunden nicht vergessen bei B2B über 10.000 €
- 7 Jahre Aufbewahrungspflicht
Du willst nicht bei jeder Rechnung eine Checkliste abarbeiten? Dann lass es Rechnungsheld für dich machen.
Rechnungsheld: Automatisch korrekte Rechnungen
Du kannst das alles jedes Mal manuell in Word checken – oder Rechnungsheld nutzen. Wir:
- Warnen dich, wenn eine Pflichtangabe fehlt
- Setzen automatisch den richtigen Steuersatz und Pflichthinweis
- Generieren fortlaufende Rechnungsnummern ohne Lücken
- Speichern alles 7 Jahre sicher in der Cloud
- Erstellen finanzamtskonforme PDFs – jede einzelne Rechnung
👉 Jetzt kostenlos testen – deine erste Rechnung in 2 Minuten.
Lies auch: Registrierkassenpflicht Österreich: Ab wann brauchst du eine Kasse? und Kleinunternehmerregelung 2026: Umsatzgrenzen & Vorteile.
Offizielle Quellen
- § 132 BAO – Aufbewahrungspflicht
- § 6 UStG – Steuerbefreiungen
- § 10 UStG – Steuersätze
- § 11 UStG – Ausstellung von Rechnungen
- § 18 UStG – Aufzeichnungspflichten und buchmäßiger Nachweis
- § 19 UStG – Steuerschuldner, Entstehung der Steuerschuld
- Art. 11 UStG (Binnenmarkt) – Ausstellung von Rechnungen in besonderen Fällen
- Richtlinie 2006/112/EG (MwStSystRL) – EUR-Lex
- USP – Rechnung
- USP – Reverse Charge System
- e-Rechnung.gv.at – Elektronische Rechnungseinbringung an den Bund
- WKO – Erfordernisse einer Rechnung
- WKO – Umsatzsteuer auf Rechnungen
Dieser Artikel dient der allgemeinen Information und ersetzt keine Steuerberatung. Stand: Februar 2026.
So geht's in Rechnungsheld