UVA (Umsatzsteuervoranmeldung) richtig machen in 2026
UVA richtig ausfüllen: Fristen, Schritt-für-Schritt-Anleitung, Vorsteuerabzug und die 4 häufigsten Fehler bei der Umsatzsteuervoranmeldung.
Inhalt
- Was ist die UVA?
- Wer muss die UVA abgeben?
- Fristen: Wann muss die UVA abgegeben werden?
- UVA Schritt für Schritt
- Häufige Fehler bei der UVA
- Zusammenfassende Meldung (ZM)
- UVA bei Kleinunternehmern
- UVA-Korrektur: Fehler passieren
- Checkliste: UVA richtig machen
- Fazit: UVA ist Routine
- Weiterführende Artikel
- Häufige Fragen (FAQ)
- Rechnungsheld: UVA automatisch
- Offizielle Quellen
Die Umsatzsteuervoranmeldung (UVA) gehört zu den wichtigsten wiederkehrenden Pflichten österreichischer Unternehmer. Regelmäßig müssen die meisten Unternehmen ihre Umsätze und Vorsteuern beim Finanzamt melden.
In diesem umfassenden Guide lernst du, wie du die UVA korrekt erstellst, häufige Fehler vermeidest und Zeit sparst.
Was ist die UVA?
Die Umsatzsteuervoranmeldung (UVA) ist eine monatliche (oder quartalsweise) Meldung an das Finanzamt, in der du:
- Deine Umsätze (mit Umsatzsteuer) meldest
- Deine Vorsteuern (aus Einkäufen) geltend machst
- Die Differenz (Zahllast oder Gutschrift) berechnest
Ziel der UVA:
- Finanzamt erhält laufend Umsatzsteuerdaten
- Unternehmer können Vorsteuern regelmäßig zurückholen
- Am Jahresende: Nur noch Zusammenfassung nötig
Wer muss die UVA abgeben?
Monatliche UVA:
Vorjahresumsatz > 100.000 € → monatliche UVA
Vierteljährliche UVA:
Vorjahresumsatz ≤ 100.000 € → quartalsweise UVA
Keine UVA-Pflicht:
Kleinunternehmer (Umsatz höchstens 55.000 € brutto/Jahr, seit 1.1.2025) müssen keine UVA abgeben – außer bei freiwilligem Verzicht auf die Kleinunternehmerregelung.
Fristen: Wann muss die UVA abgegeben werden?
Die UVA ist bis zum 15. des zweitfolgenden Kalendermonats nach dem Voranmeldungszeitraum abzugeben und zu bezahlen.
Monatliche UVA-Fristen 2026:
Voranmeldungszeitraum    Abgabe & Zahlung bis
──────────────────────────────────────────────
Jänner 2026           →  16.03.2026 (15.03. ist ein Sonntag)
Februar 2026          →  15.04.2026
März 2026             →  15.05.2026
April 2026            →  15.06.2026
Mai 2026              →  15.07.2026
Juni 2026             →  17.08.2026 (15.08. ist ein Samstag und Feiertag)
Juli 2026             →  15.09.2026
August 2026           →  15.10.2026
September 2026        →  16.11.2026 (15.11. ist ein Sonntag)
Oktober 2026          →  15.12.2026
November 2026         →  15.01.2027
Dezember 2026         →  15.02.2027
Fällt der 15. auf einen Samstag, Sonntag oder Feiertag, ist der nächste Werktag der letzte Tag der Frist (§ 108 Abs. 3 BAO).
Vierteljährliche UVA-Fristen 2026:
Quartal                  Abgabe & Zahlung bis
──────────────────────────────────────────────
Q1 2026 (Jan-Mrz)    →  15.05.2026
Q2 2026 (Apr-Jun)    →  17.08.2026 (15.08. Samstag/Feiertag)
Q3 2026 (Jul-Sep)    →  16.11.2026 (15.11. Sonntag)
Q4 2026 (Okt-Dez)    →  15.02.2027
Wichtig:
- Elektronische Abgabe: Pflicht über FinanzOnline
- Papierform (Formular U30): Nur, wenn dir die elektronische Übermittlung mangels technischer Voraussetzungen unzumutbar ist (§ 21 Abs. 1 UStG) — etwa ohne Internetanschluss. Der Umsatz spielt dafür keine Rolle
- Keine Einreichung nötig bei einem Vorjahresumsatz bis 55.000 €, wenn du die Vorauszahlung spätestens am Fälligkeitstag zur Gänze zahlst oder sich keine Vorauszahlung ergibt. Aufzeichnen und berechnen musst du sie trotzdem
- Verspätete Abgabe: Verspätungszuschlag bis zu 10 % der Abgabe — nach Ermessen des Finanzamts und schon beim ersten Mal (§ 135 BAO)
- Verspätete Zahlung: 2 % Säumniszuschlag kraft Gesetzes, je weitere 1 % nach drei und sechs Monaten (§ 217 BAO). Die Respirofrist von fünf Tagen gilt nur, wenn du in den sechs Monaten davor alle Abgaben pünktlich gezahlt hast. Unter 50 € wird kein Säumniszuschlag festgesetzt
UVA Schritt für Schritt
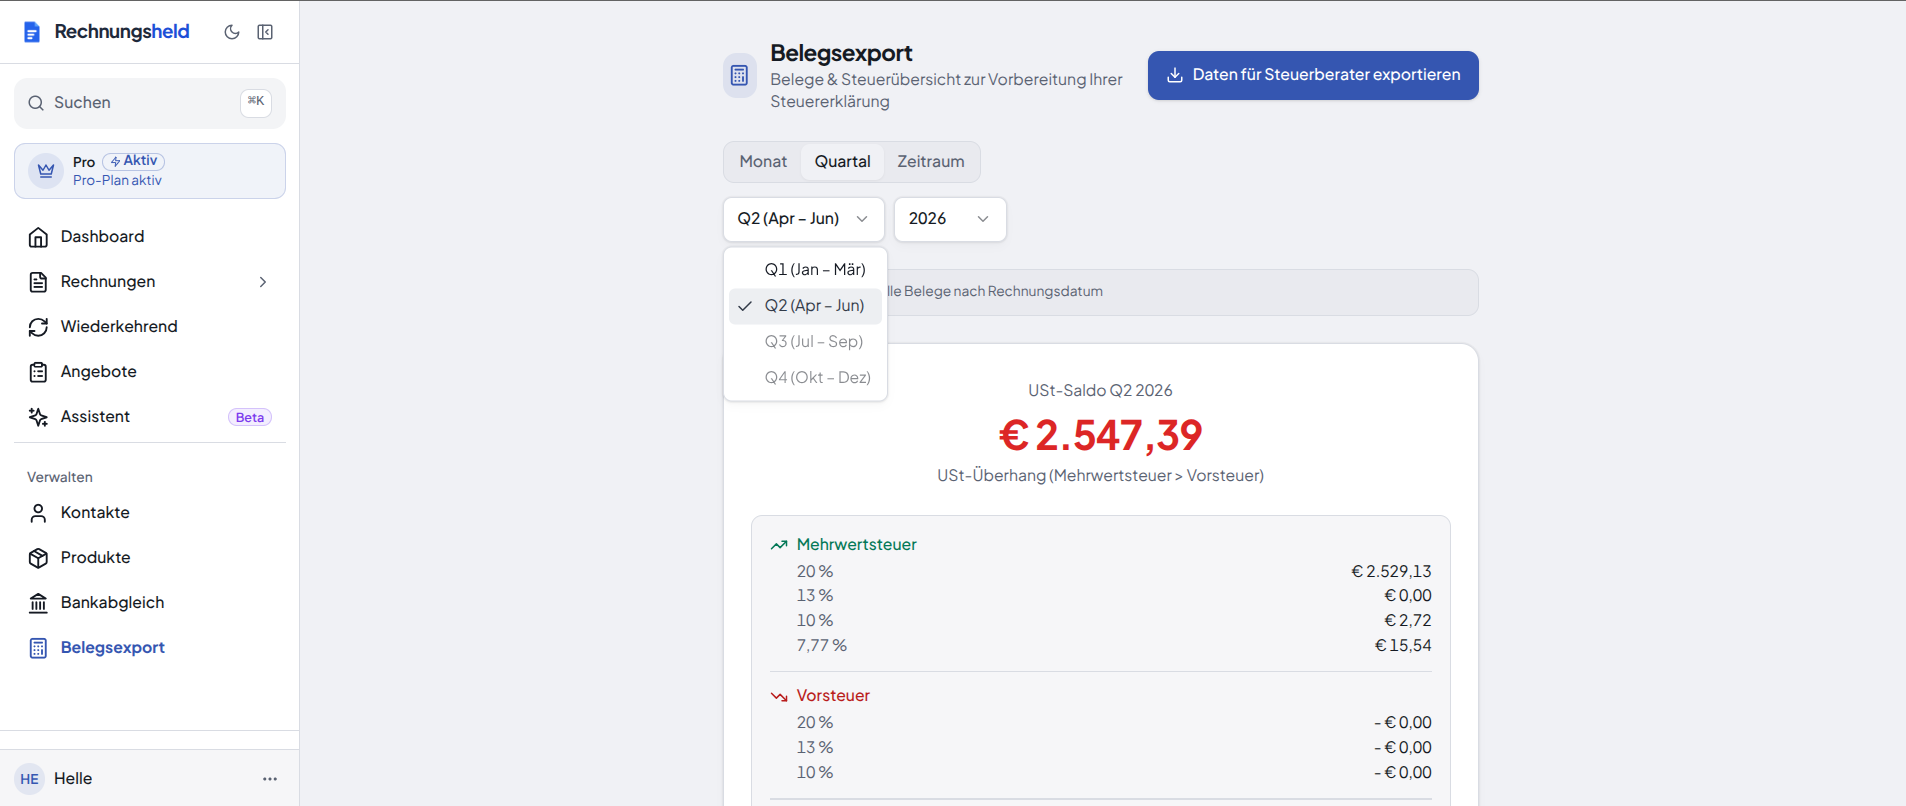
Praxis-Tipp: Wenn du Rechnungsheld nutzt, ist Schritt 1 + 2 + 3 ein einziger Klick. Im Belegsexport siehst du pro Quartal (oder Monat) den USt-Saldo automatisch nach Steuersätzen aufgeschlüsselt:
Umsatzsteuer je Steuersatz und Vorsteuer stehen in einer Tabelle, der UVA-Saldo wird sofort berechnet.
Was im Excel-Export drinsteht
Mit „Daten für Steuerberater exportieren" generiert Rechnungsheld eine Excel-Datei mit zwei Sheets — eine Belegliste und eine UVA-fertige Zusammenfassung.
Sheet 1 — Belegliste mit klickbaren Rechnungs-Links:
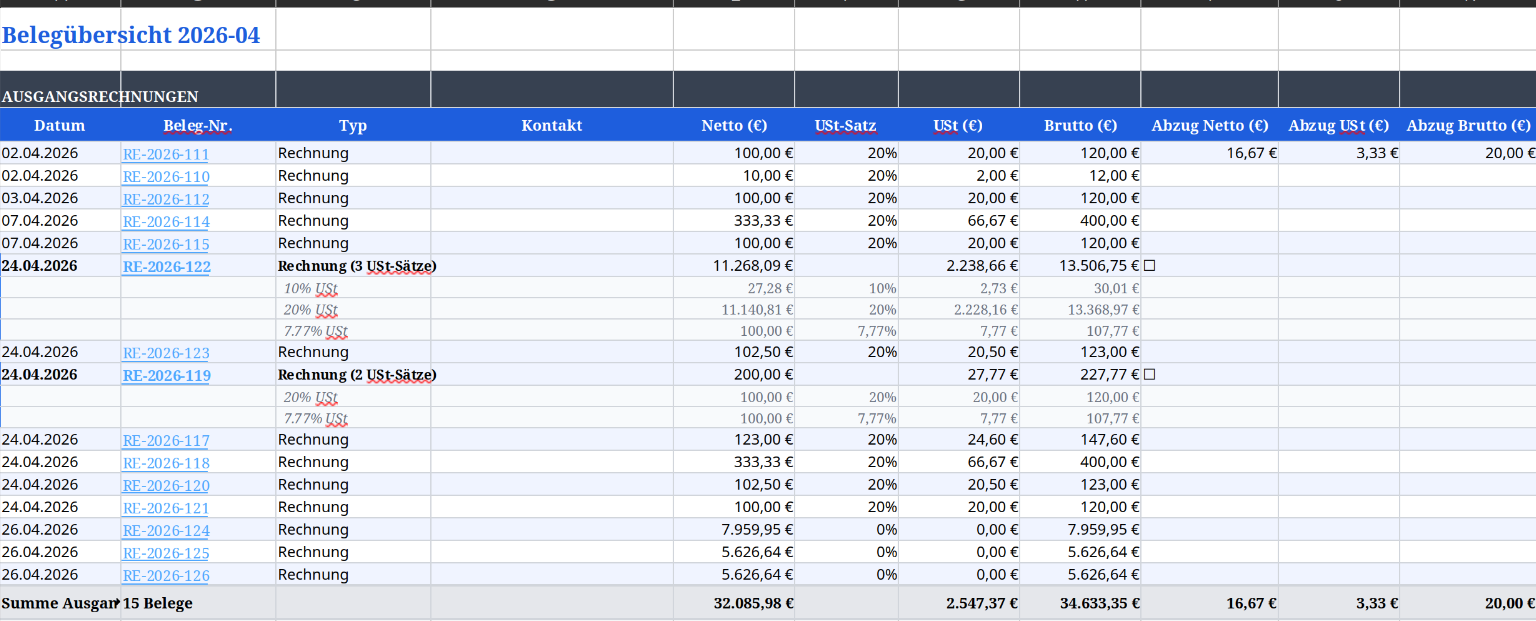
Jede Beleg-Nummer ist ein anklickbarer Link zurück zur Rechnung in Rechnungsheld — ideal wenn dein Steuerberater einen Beleg im Detail prüfen will. Multi-Rate-Rechnungen werden automatisch nach Steuersätzen aufgeschlüsselt (z. B. RE-2026-122 mit 10 % + 13 % + 20 % USt sichtbar in einer Zeile pro Steuersatz).
Sheet 2 — UVA-Zusammenfassung für die Voranmeldung:
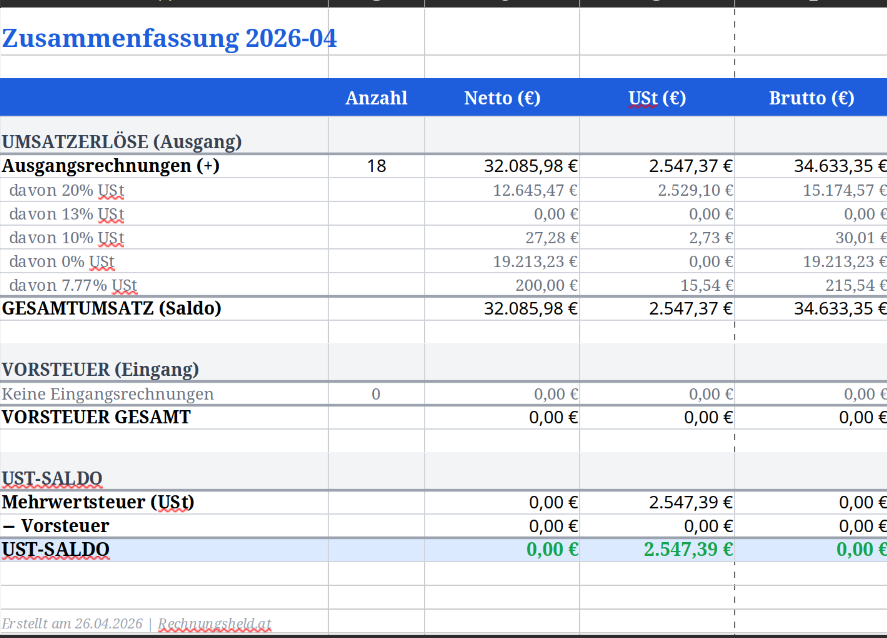
Hier siehst du auf einen Blick:
- Umsatzerlöse aufgeschlüsselt nach 20 % / 13 % / 10 % / 4,9 % / 0 % USt
- Vorsteuer gesamt aus Eingangsrechnungen
- USt-Saldo = Umsatzsteuer − Vorsteuer (das ist deine Zahllast)
→ Diese Zahlen tippt dein Steuerberater 1:1 ins FinanzOnline-UVA-Formular. Kein Hin und Her, keine Excel-Bastelei mehr.
Schritt 1: Umsätze zusammenfassen
Welche Umsätze musst du melden?
| Umsatzart | USt-Satz | Kennzahl |
|---|---|---|
| Normalsteuersatz | 20 % | 022 |
| Ermäßigter Satz | 13 % | 006 |
| Ermäßigter Satz | 10 % | 029 |
| Ermäßigter Satz (seit 1.7.2026 für begünstigte Lebensmittel, § 10 Abs. 1a UStG) | 4,9 % | 124 |
| Innergemeinschaftliche Lieferung (EU B2B) | steuerfrei | 017 |
| Ausfuhrlieferung (Drittland, z. B. Schweiz, USA) | steuerfrei | 011 |
Die genauen UVA-Kennzahlen musst du dir nicht merken. Im FinanzOnline-Formular sind alle Felder beschriftet, und dein Steuerberater oder das Finanzamt ordnet die Beträge im Zweifel korrekt zu. Wenn du Rechnungsheld nutzt, bekommst du die Summen pro Steuersatz fertig aufbereitet.
Beispiel:
Umsätze Jänner 2026:

Webdesign (B2B):     10.000 € + 2.000 € USt (20%)
Beratung (B2B):       5.000 € + 1.000 € USt (20%)
Lieferung nach DE:    8.000 € + 0 € USt (ig. Lieferung, KZ 017)
────────────────────────────────────────────
Gesamt-Umsatz (20%): 15.000 €
Gesamt-USt (20%):     3.000 €
Ig. Lieferung:        8.000 €
Schritt 2: Vorsteuern zusammenfassen
Welche Vorsteuern kannst du abziehen?
Abziehbar:
- Betriebliche Ausgaben, für die dir eine Rechnung mit allen Pflichtangaben nach § 11 UStG vorliegt — der bloße USt-Ausweis genügt nicht
- Büromaterial, Laptops, Software
- Miete, Strom, Internet
- Fortbildungen, Fachliteratur
- Werbliche Bewirtung (Vorsteuer voll abziehbar — ertragsteuerlich gilt die 50-%-Grenze)
Nicht abziehbar:
- Private Ausgaben
- Rein private oder repräsentative Bewirtung
- Belege ohne USt-Ausweis
- Belege mit unvollständiger Rechnung — bis der Lieferant sie berichtigt
Bei Ist-Besteuerung (der Normalfall für Einnahmen-Ausgaben-Rechner) darfst du die Vorsteuer erst in dem Monat ziehen, in dem du die Rechnung bezahlt hast (§ 12 Abs. 1 Z 1 lit. a UStG).
Beispiel:
Vorsteuer-Ausgaben Jänner 2026:

Laptop:           1.000 € + 200 € USt (20%)
Software (Jahr):    600 € + 120 € USt (20%)
Büromaterial:        50 € +  10 € USt (20%)
────────────────────────────────────────
Gesamt-Vorsteuer:   330 €
Schritt 3: Zahllast oder Gutschrift berechnen
Formel:
Zahllast = USt aus Umsätzen - Vorsteuer

Positiv → Zahllast (du zahlst ans Finanzamt)
Negativ → Gutschrift (Finanzamt zahlt dir)
Beispiel:
USt aus Umsätzen:   3.000 €
Vorsteuer:            330 €
────────────────────────
Zahllast:           2.670 €

→ Du musst 2.670 € ans Finanzamt zahlen
Schritt 4: UVA in FinanzOnline eintragen
Wo eintragen?
- Anmelden bei FinanzOnline (finanzonline.bmf.gv.at)
- Menü: Erklärungen → Umsatzsteuer → UVA
- Zeitraum wählen (z.B. Jänner 2026)
- Formular ausfüllen:
Was du einträgst:
- Deine Umsätze, getrennt nach Steuersatz (z. B. 15.000 € zu 20 %)
- Steuerfreie Umsätze separat (z. B. 8.000 € innergemeinschaftliche Lieferung)
- Deine gesamte Vorsteuer (z. B. 330 €)
- Das Formular berechnet Zahllast oder Gutschrift automatisch (hier: 2.670 € Zahllast)
Du musst keine Kennzahlen auswendig kennen: Die Felder im FinanzOnline-UVA-Formular sind beschriftet — du trägst die Beträge einfach in das passende Feld ein. Welche Zahl wohin gehört, ist dort ersichtlich; bei Unsicherheit hilft das Finanzamt oder dein Steuerberater.
- Absenden und Zahlungsreferenz notieren
Schritt 5: Zahlung
Wann zahlen?
- Gleiche Frist wie Abgabe: 15. des zweitfolgenden Monats
- Automatisch: Finanzamt bucht ab (Einziehungsauftrag)
- Manuell: Überweisung mit Zahlungsreferenz
Häufige Fehler bei der UVA
Fehler 1: Falscher Voranmeldungszeitraum
Welcher Monat zählt, hängt von deiner Besteuerungsart ab:
- Ist-Besteuerung (§ 17 UStG — der Normalfall für Einnahmen-Ausgaben-Rechner): Es zählt der Monat, in dem der Kunde zahlt.
- Soll-Besteuerung (§ 19 Abs. 2 Z 1 lit. a UStG): Es zählt der Monat der Leistung. Stellst du die Rechnung erst später aus, verschiebt sich die Steuerschuld um höchstens einen Monat.
Beispiel: Leistung im Dezember 2025, Rechnung vom 28.01.2026
Ist-Besteuerung   → der Monat, in dem das Geld eingeht
Soll-Besteuerung  → Jänner 2026 (Verschiebung um einen Monat)
Falsch ist in beiden Fällen, die bereits abgegebene UVA Dezember rückwirkend zu ändern.
Fehler 2: Falsche Frist im Kopf
Falsch: „UVA Jänner muss bis 15. Februar abgegeben werden"
Richtig: „UVA Jänner muss bis 15. März abgegeben werden" (15. des zweitfolgenden Monats!) — 2026 sogar bis 16. März, weil der 15. auf einen Sonntag fällt.
Fehler 3: Private Ausgaben als Vorsteuer
Nur betriebliche Ausgaben berechtigen zum Vorsteuerabzug. Bei gemischter Nutzung (privat/beruflich): Nur betrieblichen Anteil abziehen.
Fehler 4: Ig. Lieferungen falsch deklariert
Falsch:
Lieferung an einen Unternehmer in Deutschland: 5.000 €
→ einfach als normalen steuerpflichtigen Umsatz behandeln
Richtig:
Lieferung an einen Unternehmer in Deutschland: 5.000 €
→ als steuerfreie innergemeinschaftliche Lieferung melden (KZ 017)
→ ZM (Zusammenfassende Meldung) nicht vergessen!
Nicht verwechseln: „Ausfuhr" meint die Lieferung ins Drittland (Schweiz, USA, UK) und gehört in die KZ 011. Eine Lieferung in die EU ist eine innergemeinschaftliche Lieferung — KZ 017, plus ZM.
Zusammenfassende Meldung (ZM)
Wann nötig? Wenn du innergemeinschaftliche Lieferungen oder innergemeinschaftliche sonstige Leistungen an Unternehmer in anderen EU-Staaten erbringst. Für Ausfuhren ins Drittland gibt es keine ZM.
Frist: Bis zum letzten Tag des Folgemonats (also Q1 → bis 30. April)
UVA bei Kleinunternehmern
Kleinunternehmer (höchstens 55.000 € brutto Umsatz, seit 2025) müssen KEINE UVA abgeben.
Aber:
- Falls du freiwillig zur Regelbesteuerung optierst → UVA-Pflicht
- Falls du Leistungen oder Waren aus dem EU-Ausland beziehst und dafür selbst die Steuer schuldest (Reverse Charge / innergemeinschaftlicher Erwerb) → UVA-Pflicht nur für die betroffenen Zeiträume
UVA-Korrektur: Fehler passieren
Was, wenn ich einen Fehler gemacht habe?
Eine unrichtige UVA wird für denselben Zeitraum berichtigt — nicht im Folgemonat ausgeglichen:
- FinanzOnline → UVA für den betroffenen Zeitraum erneut aufrufen
- Zeitraum wählen (z. B. Jänner)
- Alle Werte korrekt eintragen, nicht nur die Differenz — die berichtigte UVA ersetzt die erste
- Absenden
Fehler in der UVA Jänner (abgegeben am 16.03.)
→ berichtigte UVA Jänner abgeben
Davon zu unterscheiden ist die Rechnungsberichtigung: Wenn die Rechnung selbst falsch war, korrigierst du sie gegenüber dem Kunden — und die Änderung wirkt im Zeitraum der Berichtigung (§ 16 Abs. 1 UStG).
Tipp: Ergibt sich eine Nachzahlung, zahl sie gleich mit — der Säumniszuschlag hängt an der Zahlung, nicht an der Meldung.
Checkliste: UVA richtig machen
- Alle Umsätze des Monats erfasst?
- Richtigen Voranmeldungszeitraum gewählt (Ist: Zahlung, Soll: Leistung)?
- Vorsteuern korrekt berechnet?
- Belege für alle Vorsteuern vorhanden?
- Ig. Lieferungen separat ausgewiesen?
- ZM abgegeben (falls ig. Lieferungen)?
- UVA in FinanzOnline abgegeben (bis 15. des zweitfolgenden Monats)?
- Zahlung überwiesen?
- Rücklagen für USt gebildet?
Fazit: UVA ist Routine
Die UVA wirkt anfangs kompliziert, wird aber schnell zur Routine:
- Regelmäßig gleiche Schritte
- Mit Software (z.B. Rechnungsheld) weitgehend automatisch
- Bei Fragen: Steuerberater hilft
Wichtig:
- Pünktlich abgeben (15. des zweitfolgenden Monats)
- Korrekt ausfüllen (richtiger Voranmeldungszeitraum je nach Ist- oder Soll-Besteuerung)
- Rücklagen bilden (USt nicht ausgeben)
Weiterführende Artikel
Alle Steuerfristen 2026 in Österreich findest du in unserem Fristen-Überblick. Falls du EU-Geschäfte machst, lies auch unseren Guide zu Reverse Charge bei EU-Geschäften — dort erklären wir, wie du innergemeinschaftliche Leistungen in der UVA und der Zusammenfassenden Meldung behandelst. Und wenn du höchstens 55.000 € Umsatz machst, prüfe ob die Kleinunternehmerregelung 2026 für dich in Frage kommt.
Häufige Fragen (FAQ)
Bis wann muss die UVA abgegeben werden?
Die UVA muss bis zum 15. des zweitfolgenden Monats nach dem Voranmeldungszeitraum abgegeben und bezahlt werden. Fällt der 15. auf ein Wochenende oder einen Feiertag, verschiebt sich die Frist auf den nächsten Werktag (§ 108 Abs. 3 BAO). Beispiel: Die UVA für Jänner 2026 ist bis zum 16. März 2026 fällig, weil der 15. ein Sonntag ist.
Was passiert, wenn ich die UVA zu spät abgebe?
Eine „Mahnung beim ersten Mal" gibt es nicht. Das Finanzamt kann schon beim ersten Versäumnis einen Verspätungszuschlag von bis zu 10 % der Abgabe festsetzen (§ 135 BAO) — das liegt in seinem Ermessen und setzt voraus, dass die Verspätung nicht entschuldbar ist. Zahlst du die Vorauszahlung zu spät, kommt ein Säumniszuschlag von 2 % kraft Gesetzes dazu — die Respirofrist von fünf Tagen gilt nur, wenn du in den sechs Monaten davor alle Abgaben pünktlich gezahlt hast; nach drei und sechs Monaten je weitere 1 % (§ 217 BAO).
Kann ich als Kleinunternehmer freiwillig eine UVA abgeben?
Ja, wenn du auf die Kleinunternehmerregelung verzichtest (Option zur Regelbesteuerung nach § 6 Abs. 3 UStG), musst du eine UVA abgeben. Das lohnt sich, wenn deine Vorsteuer höher ist als deine Umsatzsteuer — also bei hohen betrieblichen Investitionen.
Wie korrigiere ich einen Fehler in der UVA?
Du reichst über FinanzOnline eine berichtigte UVA für denselben Zeitraum ein, in dem der Fehler passiert ist — mit allen Werten, nicht nur der Differenz. Ein Ausgleich im Folgemonat ist nicht vorgesehen. Bei größeren Fehlern empfiehlt sich die Rücksprache mit dem Steuerberater.
Rechnungsheld: UVA automatisch
Mit Rechnungsheld wird die UVA zum Kinderspiel:
- Automatische Erfassung von Umsätzen & Vorsteuern
- Steuer-Export auf Knopfdruck
- Erinnerungen an Abgabe & Zahlung
Jetzt Rechnungsheld kostenlos testen
Fragen zur UVA? Kontaktiere uns – wir helfen gerne!
Offizielle Quellen
- § 108 BAO – Fristen
- § 135 BAO – Verspätungszuschlag
- § 217 BAO – Säumniszuschläge
- § 6 UStG – Steuerbefreiungen
- § 10 UStG – Steuersätze
- § 11 UStG – Ausstellung von Rechnungen
- § 12 UStG – Vorsteuerabzug
- § 16 UStG – Änderung der Bemessungsgrundlage
- § 17 UStG – Besteuerung nach vereinnahmten Entgelten
- § 19 UStG – Steuerschuldner, Entstehung der Steuerschuld
- § 21 UStG – Voranmeldung und Vorauszahlung, Veranlagung
- USP – Umsatzsteuervoranmeldung
- USP – Zusammenfassende Meldung (ZM)
- WKO – Umsatzsteuervoranmeldung und Umsatzsteuerjahreserklärung
Dieser Artikel dient der allgemeinen Information und ersetzt keine Steuerberatung. Für verbindliche Auskünfte zu deiner individuellen Situation wende dich an das Finanzamt oder einen Steuerberater. Stand: 2026.
So geht's in Rechnungsheld