Reverse Charge Österreich: Wann die Steuerschuld auf den Empfänger übergeht
Reverse Charge bei EU-Geschäften: Wann § 19 UStG gilt, was auf die Rechnung muss, wie du es in der UVA meldest und 3 Praxisbeispiele für österreichische Unternehmer.
Du verkaufst Dienstleistungen an ein deutsches Unternehmen, kaufst Software von einem Anbieter in Irland oder beauftragst einen Subunternehmer für Bauleistungen? Dann begegnet dir früher oder später der Begriff Reverse Charge — die Umkehr der Steuerschuld. Klingt kompliziert, ist aber logisch, wenn man das System einmal verstanden hat.
In diesem Guide erfährst du, wann Reverse Charge gilt, was auf die Rechnung muss, wie du es in der UVA meldest und welche Fehler du vermeiden solltest.
Was ist Reverse Charge?
Normalerweise stellt der Leistungserbringer (also du als Dienstleister) die Umsatzsteuer in Rechnung und führt sie ans Finanzamt ab. Bei Reverse Charge (§ 19 UStG) dreht sich das um: Nicht der Leistungserbringer, sondern der Leistungsempfänger schuldet die Umsatzsteuer.
Warum gibt es das? Bei grenzüberschreitenden Geschäften müsste sich ein ausländischer Leistungserbringer sonst im Land des Kunden steuerlich registrieren, um dort USt abzuführen. Reverse Charge vermeidet das: Der inländische Empfänger berechnet die Steuer selbst und führt sie ab — und zieht sie in der Regel gleich wieder als Vorsteuer ab.
| Normalfall | Reverse Charge | |
|---|---|---|
| Wer stellt USt in Rechnung? | Leistungserbringer | Niemand (netto) |
| Wer schuldet die USt? | Leistungserbringer | Leistungsempfänger |
| Vorsteuerabzug | Empfänger zieht ab | Empfänger berechnet + zieht ab |
Wann gilt Reverse Charge?
1. Du erhältst eine Leistung aus dem Ausland
Erbringt ein ausländisches Unternehmen (ohne Betriebsstätte in Österreich) eine Dienstleistung oder Werklieferung an dein österreichisches Unternehmen, geht die Steuerschuld auf dich als Empfänger über (§ 19 Abs. 1 zweiter Satz UStG).
Typische Fälle:
- IT-Dienstleistung von einem Anbieter in den USA
- Beratung von einer Agentur in Deutschland
- Softwarelizenzen von einem irischen Unternehmen
- Werklieferung eines tschechischen Subunternehmers
2. Du erbringst eine Leistung an ein EU-Unternehmen
Bei B2B-Dienstleistungen innerhalb der EU gilt die sogenannte Generalklausel (§ 3a Abs. 6 UStG): Die Leistung ist dort steuerbar, wo der Empfänger sein Unternehmen betreibt — nicht dort, wo du sitzt.
Das bedeutet: Wenn du als österreichischer Freelancer eine Leistung an ein deutsches Unternehmen erbringst, ist die Leistung in Deutschland steuerbar. Du stellst eine Netto-Rechnung ohne USt und der deutsche Kunde führt die deutsche Umsatzsteuer selbst ab.
Ausnahmen von der Generalklausel (Sonderregeln für den Leistungsort):
| Leistungsart | Leistungsort |
|---|---|
| Grundstücksbezogene Leistungen | Wo das Grundstück liegt |
| Personenbeförderung | Wo die Beförderung stattfindet |
| Restaurant/Catering | Wo die Leistung erbracht wird |
| Kurzfristige Fahrzeugvermietung (≤ 30 Tage) | Wo das Fahrzeug übergeben wird |
| Eintrittsberechtigungen zu Veranstaltungen | Veranstaltungsort |
3. Inländische Reverse-Charge-Fälle
Auch innerhalb Österreichs gilt Reverse Charge in bestimmten Branchen (§ 19 Abs. 1a–1e UStG):
- Bauleistungen — wenn der Empfänger selbst Bauleistungen erbringt oder dafür beauftragt ist
- Sekundärrohstoffe/Schrott — Handel mit Altmetall und Recyclingmaterial
- Elektronik — Mobiltelefone, integrierte Schaltkreise, Videospielkonsolen, Laptops und Tablets, wenn das in der Rechnung ausgewiesene Entgelt mindestens 5.000 € beträgt (§ 19 Abs. 1e UStG bzw. Umsatzsteuerbetrugsbekämpfungsverordnung)
- Metalle — bestimmte Metalllieferungen; liegt das Rechnungsentgelt unter 5.000 €, kann der Lieferant auf Reverse Charge verzichten
- Treibhausgasemissionszertifikate
Beispiel Bauleistungen: Installateur A verlegt Rohre für Baufirma B. Da Baufirma B selbst üblicherweise Bauleistungen erbringt, schuldet B die USt — nicht Installateur A. A stellt eine Nettorechnung mit Reverse-Charge-Hinweis.
EU-Kunden korrekt anlegen
Damit Reverse Charge automatisch funktioniert, brauchst du den Geschäftspartner inklusive UID-Nummer und Land im System. Rechnungsheld prüft die UID dann live über das EU-VIES-System — falsche UIDs werden sofort erkannt.
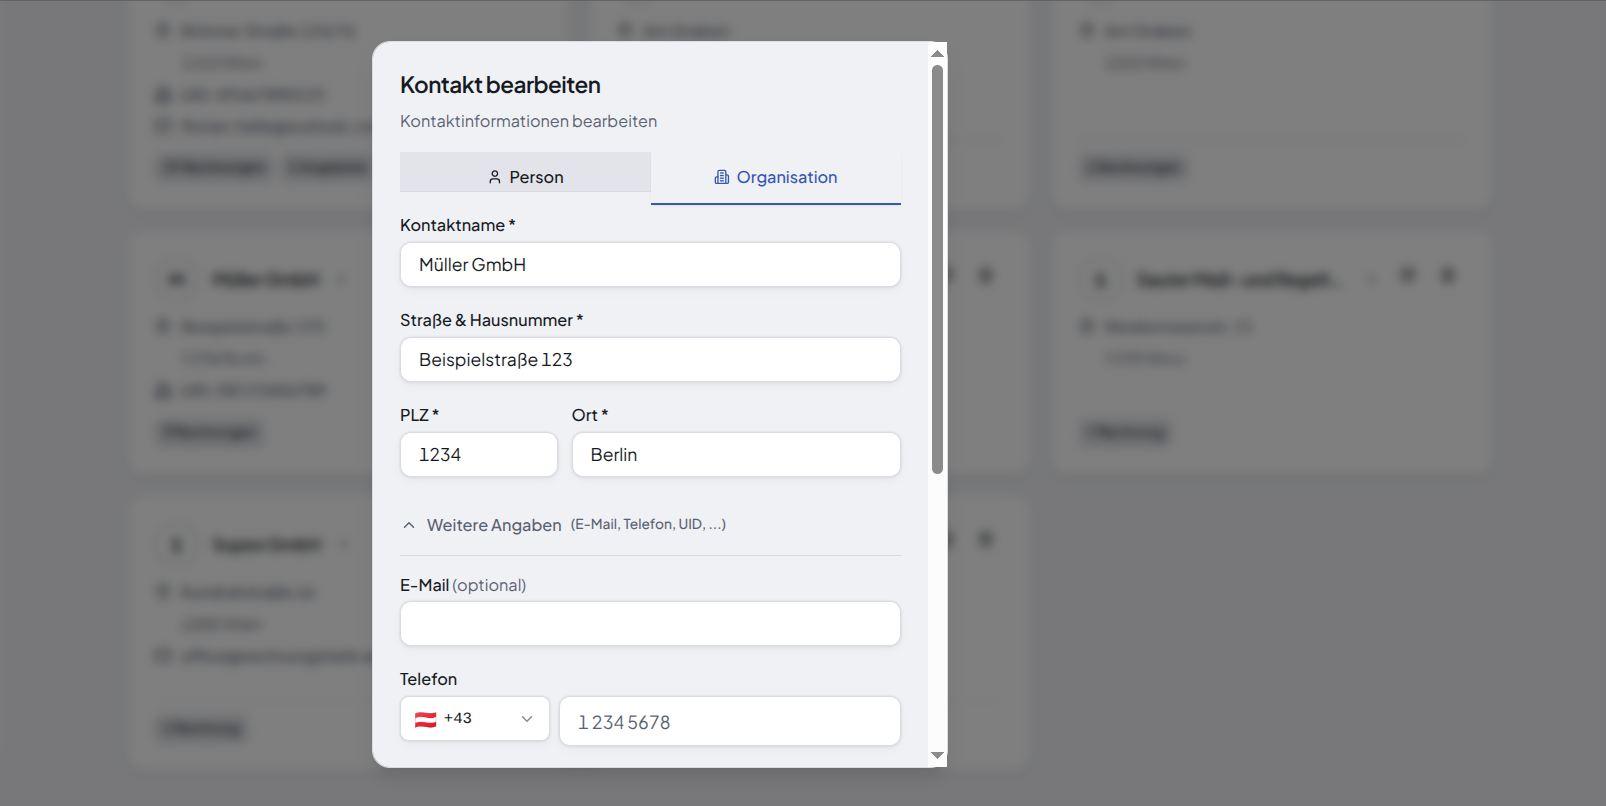
Tipp: UIDs sollten immer vor der ersten Rechnung geprüft werden. Eine ungültige Kunden-UID kann dazu führen, dass die Steuerbefreiung nachträglich aberkannt wird. Mit dem kostenlosen UID-Prüfer machst du den VIES-Check in Sekunden.
Die korrekte Reverse-Charge-Rechnung
Gemäß § 11 Abs. 1a UStG gelten besondere Anforderungen für Reverse-Charge-Rechnungen. Die wichtigste Regel: Keine USt ausweisen.
Pflichtangaben auf der Reverse-Charge-Rechnung
| Angabe | Pflicht? |
|---|---|
| Name & Anschrift beider Parteien | Ja |
| Leistungsbeschreibung | Ja |
| Leistungsdatum | Ja |
| Nettobetrag (ohne USt) | Ja |
| UID-Nummer des Leistungserbringers | Ja |
| UID-Nummer des Leistungsempfängers | Ja |
| Hinweis auf Reverse Charge | Ja |
| Steuerbetrag | Nein — darf NICHT ausgewiesen werden |
| Fortlaufende Rechnungsnummer | Ja |
| Rechnungsdatum | Ja |
Der Reverse-Charge-Hinweis
Pflicht ist ein Hinweis auf die Steuerschuldnerschaft des Leistungsempfängers (§ 11 Abs. 1a UStG). Die unionsrechtlich vorgegebene Formulierung (Art. 226 Nr. 11a MwStSystRL) lautet wörtlich:
- „Steuerschuldnerschaft des Leistungsempfängers"
Gleichwertig anerkannt sind „Übergang der Steuerschuld auf den Leistungsempfänger gem. § 19 UStG" und „Umkehr der Steuerschuld". Bei EU-Kunden fährst du mit der wörtlichen Formulierung am sichersten — das nackte Wort „Reverse Charge" allein wird nicht in jedem Mitgliedstaat als ausreichender Hinweis akzeptiert.
Reverse Charge in Rechnungsheld aktivieren
Im Rechnungsformular reicht ein einziger Toggle: Reverse-Charge an, fertig. Rechnungsheld setzt automatisch den korrekten Hinweis auf die Rechnung, deaktiviert die USt-Berechnung und warnt dich, falls UIDs fehlen.
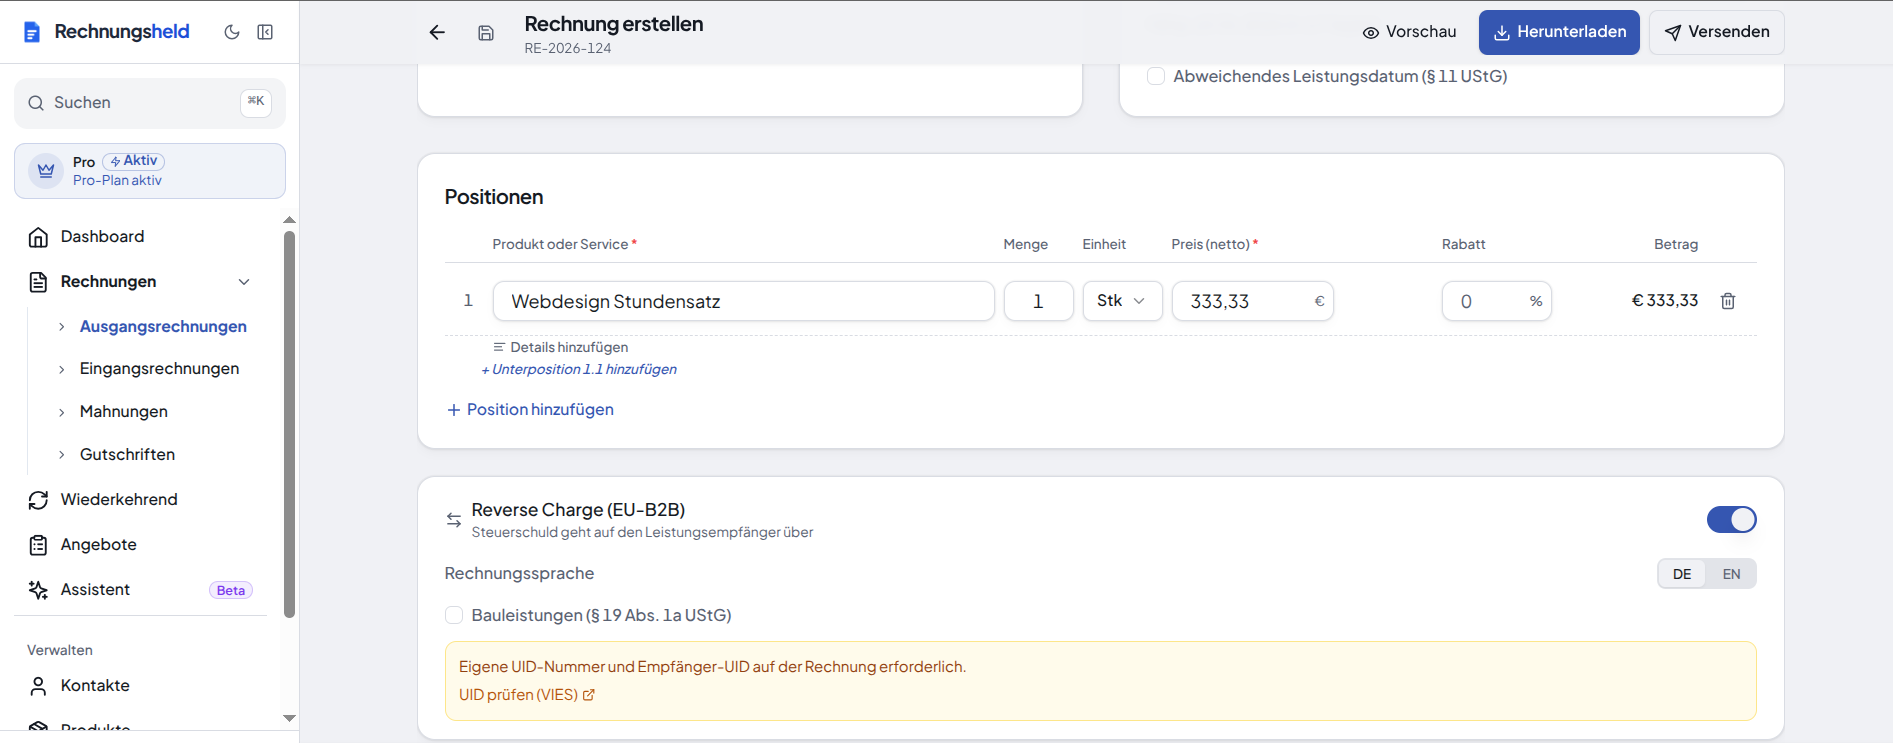
Spezialfall Bauleistungen: Direkt darunter findest du die Checkbox „Bauleistungen (§ 19 Abs. 1a UStG)". Das ergänzt den Hinweis um den passenden Paragrafen — wichtig wenn das Finanzamt prüft.
Muster: Reverse-Charge-Rechnung
──────────────────────────────────────────────────────
Webdesign Musterfrau e.U.
Mustergasse 10, 1030 Wien
UID: ATU12345678

                                  Rechnungsdatum: 26.02.2026
                                  Rechnungsnummer: RE-2026-023

An:
Online Marketing GmbH
Beispielstraße 5, 80331 München, Deutschland
UID: DE987654321

──────────────────────────────────────────────────────

Leistungszeitraum: 01.02. – 25.02.2026

Pos.  Beschreibung                    Menge   Einzelpreis   Gesamt
──────────────────────────────────────────────────────────────────
1     Webdesign Relaunch              1       4.000,00 €    4.000,00 €
2     SEO-Optimierung                 10 Std.   100,00 €    1.000,00 €
──────────────────────────────────────────────────────────────────
                        Nettobetrag:                        5.000,00 €

Übergang der Steuerschuld auf den Leistungsempfänger
gem. § 19 UStG (Reverse Charge).

Zahlungsziel: 14 Tage netto
Bankverbindung: AT12 3456 7890 1234 5678

──────────────────────────────────────────────────────
Wichtig: Es wird kein Steuerbetrag und kein Steuersatz ausgewiesen. Die Rechnung endet beim Nettobetrag.
So sieht eine fertige Reverse-Charge-Rechnung aus
Rechnungsheld erstellt das PDF automatisch nach den Vorgaben des § 11 UStG. USt steht auf 0 €, der Gesamtbetrag entspricht dem Nettobetrag, und der Pflichthinweis ist unter dem Gesamtbetrag prominent platziert:
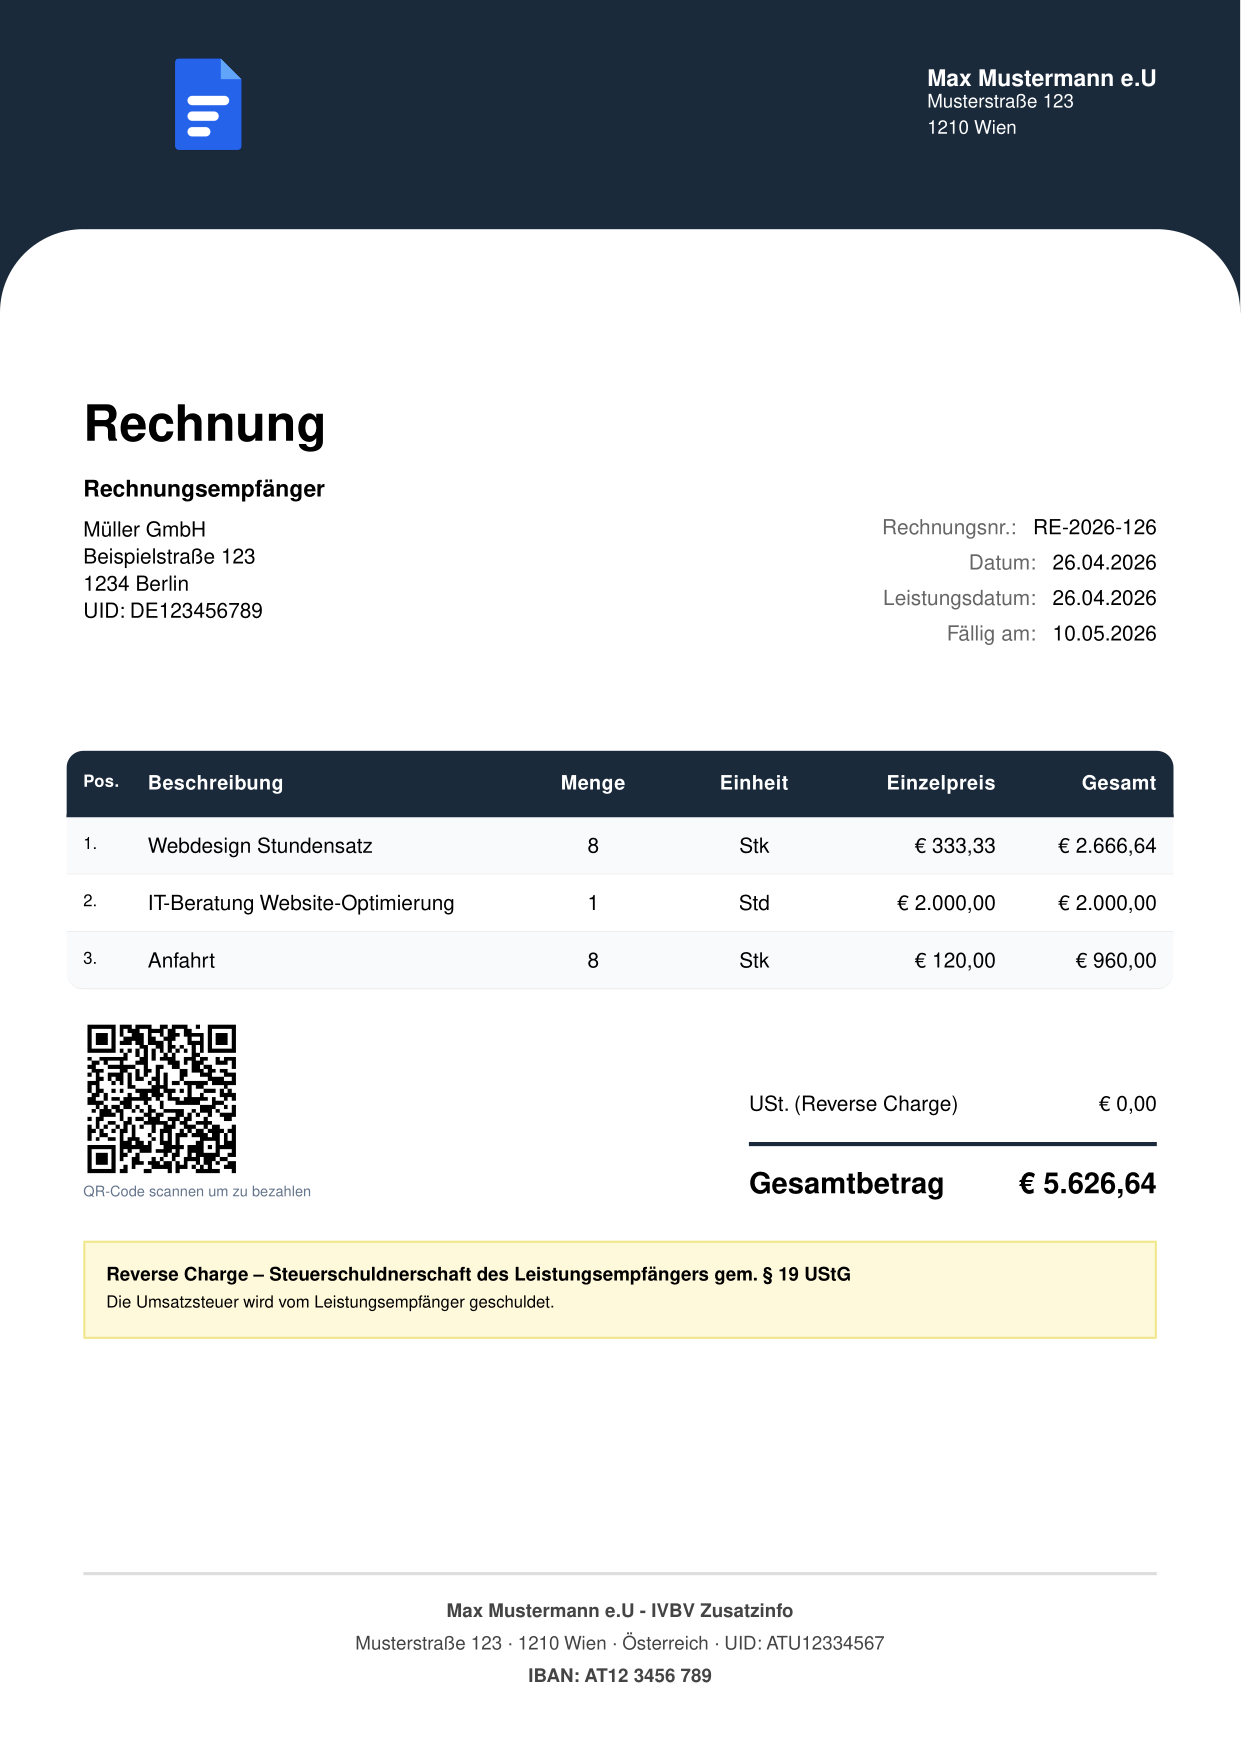
Beachte die drei kritischen Elemente:
- UID-Nummern beider Parteien direkt unter Name + Adresse
- „USt. (Reverse Charge): € 0,00" statt eines Steuerbetrags
- Gelb hinterlegter Hinweis unter der Summe: „Reverse Charge — Steuerschuldnerschaft des Leistungsempfängers gem. § 19 UStG"
Probier es selbst aus → Rechnungsheld 14 Tage kostenlos testen, Reverse-Charge-Toggle aktivieren, fertige PDF downloaden.
UVA & Meldepflichten
Du erhältst eine Reverse-Charge-Leistung
Wenn du eine Leistung aus dem Ausland beziehst und die Steuerschuld bei dir liegt, musst du die USt in deiner UVA (Umsatzsteuervoranmeldung) selbst berechnen und melden:
Beispiel: Du kaufst IT-Beratung um 3.000 € netto von einem deutschen Unternehmen.

USt (20 %): 3.000 € × 20 % = 600 €

In der UVA:
  Steuerschuld (du schuldest die USt):      600 €
  Vorsteuerabzug (gleiche Höhe):            600 €
  ─────────────────────────────────────────
  Effektive Belastung:                        0 €
Wichtig: In der UVA wird bei Reverse Charge nur der Steuerbetrag eingetragen — nicht die Bemessungsgrundlage. Welches Feld im FinanzOnline-Formular dafür vorgesehen ist, ist dort beschriftet bzw. erledigt dein Steuerberater. Bist du zum vollen Vorsteuerabzug berechtigt, ist die effektive Belastung null.
In welchen Zeitraum gehört die Steuerschuld? In den Monat, in dem die Leistung ausgeführt wurde — unabhängig davon, ob du Ist- oder Soll-Besteuerer bist und wann die Rechnung eintrifft (§ 19 Abs. 2 Z 1 lit. a und b UStG). Nur eine Zahlung vor der Leistung zieht die Steuerschuld vor: Bezahlst du im November eine Jahreslizenz für das kommende Jahr, gehört die Steuerschuld in den November. Zahlst du später als du die Leistung bekommen hast, ändert das nichts.
Du erbringst eine Reverse-Charge-Leistung
Hier musst du unterscheiden — es ist nicht in jedem Fall die ZM:
| Fall | Meldung |
|---|---|
| Innergemeinschaftliche Dienstleistung an ein EU-Unternehmen (§ 3a Abs. 6 UStG) | Zusammenfassende Meldung (ZM) — der Umsatz ist in Österreich nicht steuerbar und steht deshalb nicht als Umsatz in der UVA |
| Inländischer Reverse-Charge-Fall (Bauleistung, Schrott, Elektronik, § 19 Abs. 1a–1e UStG) | UVA: Entgelt in Kennzahl 000 und als „davon"-Position in Kennzahl 021 — keine ZM |
In beiden Fällen hast du selbst keine USt-Pflicht aus dem Umsatz.
Zusammenfassende Meldung (ZM) für ig Dienstleistungen:
| Detail | Regelung |
|---|---|
| Was melden? | UID des Empfängers + Entgelt |
| Wann? | Bis zum letzten Tag des Folgemonats |
| Wie? | Elektronisch über FinanzOnline |
| Verspätungszuschlag | Bis zu 1 % der gemeldeten Beträge (max. 2.200 €) |
Mehr zur UVA: UVA richtig machen in 2026
3 Praxisbeispiele
Beispiel 1: Webdesignerin verkauft an deutsches Unternehmen
Anna aus Wien gestaltet eine Website für die Firma Schmidt GmbH in Hamburg.
Leistung:           Webdesign, 5.000 € netto
Leistungsort:       Deutschland (B2B-Generalklausel, § 3a Abs. 6 UStG)
Rechnung:           5.000 € netto, OHNE USt
Hinweis:            "Steuerschuldnerschaft des Leistungsempfängers"
Anna (AT):          Meldet in der ZM (UID + 5.000 €)
Schmidt GmbH (DE):  Führt 19 % dt. USt ab (950 €), zieht Vorsteuer ab
Beispiel 2: IT-Unternehmer kauft Software aus Irland
Bernd aus Graz kauft eine Jahreslizenz von einem irischen SaaS-Anbieter.
Einkauf:            Software-Lizenz, 1.200 € netto
Leistungsort:       Österreich (B2B-Generalklausel)
Rechnung:           1.200 € netto, keine irische VAT
Bernd (AT) in der UVA:
  Steuerschuld:   240 € (1.200 € × 20 %)
  Vorsteuer:      240 €
  Effekt:           0 €
Beispiel 3: Installateur und Baufirma (inländisch)
Installateur Christoph verlegt Heizungsrohre für die Bau-Meister GmbH.
Leistung:           Heizungsinstallation, 8.000 € netto
Reverse Charge:     Ja (§ 19 Abs. 1a UStG — Bauleistung an Bauunternehmen)
Rechnung:           8.000 € netto, OHNE USt
Bau-Meister GmbH:  Berechnet 20 % USt (1.600 €), meldet sie als
                    Steuerschuld in der UVA und zieht sie zugleich
                    als Vorsteuer ab → effektive Belastung 0 €
Häufige Fehler beim Reverse Charge
1. USt trotzdem ausweisen
Weist du auf einer Rechnung über einen inländischen Reverse-Charge-Umsatz (Bauleistung, Schrott, Elektronik) versehentlich Umsatzsteuer aus, schuldest du diese dem Finanzamt (§ 11 Abs. 12 UStG) — auch wenn der Empfänger sie nicht zahlt. Du wirst sie nur durch eine Rechnungsberichtigung gegenüber dem Empfänger wieder los.
Bei einer Dienstleistung an ein EU-Unternehmen nach der Generalklausel (§ 3a Abs. 6 UStG) liegt zwar gar kein österreichischer Umsatz vor — eine irrtümlich ausgewiesene österreichische USt schuldest du aber trotzdem kraft Rechnung (§ 11 Abs. 12 UStG, EuGH Rs. C-566/07 Stadeco), bis du die Rechnung berichtigst. Und dein Kunde bekommt aus ihr keine Vorsteuer, weder in Österreich noch daheim. Also immer netto fakturieren.
2. UID-Nummer nicht prüfen
Bevor du eine Rechnung ohne USt an ein EU-Unternehmen stellst, musst du die UID-Nummer des Empfängers prüfen. Das geht über das VIES-System der EU oder direkt über FinanzOnline (Stufe-2-Abfrage mit Protokollierung).
Nutze unser Tool: UID-Nummer prüfen
3. Zusammenfassende Meldung vergessen
Viele Unternehmer melden die UVA korrekt, vergessen aber die ZM. Ohne ZM droht ein Verspätungszuschlag von bis zu 1 % der gemeldeten Beträge (maximal 2.200 €).
4. B2C mit Reverse Charge verwechseln
Reverse Charge gilt nur bei B2B (Geschäft an Geschäft). Verkaufst du an eine Privatperson im EU-Ausland, gelten andere Regeln: Die alten länderweisen Lieferschwellen sind seit 1. Juli 2021 abgeschafft. Stattdessen gilt eine EU-weit einheitliche Schwelle von 10.000 € pro Jahr, in die innergemeinschaftliche Versandhandelsumsätze und elektronisch erbrachte Leistungen an Private zusammen einfließen. Darunter verrechnest du österreichische USt, darüber die USt des Empfängerlands — abführen kannst du sie gesammelt über den EU-OSS (One-Stop-Shop) in FinanzOnline, eine Registrierung im Empfängerland ist dafür nicht nötig.
5. Reverse Charge bei Kleinunternehmern
Auch Kleinunternehmer (§ 6 Abs. 1 Z 27 UStG) können als Leistungsempfänger von Reverse Charge betroffen sein. Wenn du eine Leistung aus dem EU-Ausland beziehst, schuldest du die USt — auch ohne Regelbesteuerung. Und weil dir kein Vorsteuerabzug zusteht, ist diese USt für dich echte Kosten und kein Durchlaufposten: Aus dem Software-Abo um 100 € werden 120 €. Dafür brauchst du außerdem eine eigene UID-Nummer, die du beim Finanzamt gesondert beantragen musst (Formular U 15), und du zahlst die Steuer bis zum 15. des zweitfolgenden Monats ans Finanzamt (bei pünktlicher Zahlung reicht eine interne UVA in deinen Unterlagen). Im Zweifel: Steuerberater fragen.
Häufige Fragen (FAQ)
Wann gilt Reverse Charge in Österreich?
Reverse Charge gilt bei grenzüberschreitenden B2B-Dienstleistungen innerhalb der EU (§ 19 Abs. 1 UStG) sowie bei bestimmten inländischen Leistungen wie Bauleistungen (§ 19 Abs. 1a UStG). Voraussetzung ist, dass der Empfänger Unternehmer ist — die UID-Nummer ist dafür der übliche Nachweis, nicht die Voraussetzung selbst.
Muss ich als Kleinunternehmer Reverse Charge beachten?
Ja, auch Kleinunternehmer können als Leistungsempfänger von Reverse Charge betroffen sein. Wenn du eine Leistung aus dem EU-Ausland beziehst (z. B. Software-Abo), schuldest du die USt — auch ohne Regelbesteuerung. Weil du keinen Vorsteuerabzug hast, bleibt diese USt bei dir als echte Kosten hängen. Du brauchst dafür eine eigene UID-Nummer (Antrag beim Finanzamt, Formular U 15) und musst die Steuer für diesen Zeitraum ans Finanzamt zahlen.
Wie melde ich Reverse Charge in der UVA?
Als Leistungsempfänger trägst du die auf dich übergegangene Steuerschuld in der UVA ein und machst – bei voller Vorsteuerabzugsberechtigung – den Vorsteuerabzug in gleicher Höhe geltend; unterm Strich bleibt es neutral. Als Leistungserbringer einer B2B-Dienstleistung ins EU-Ausland fakturierst du netto (ohne USt) und meldest die Leistung in der Zusammenfassenden Meldung (ZM) – nicht als USt-Umsatz in der UVA. Die genauen Felder im FinanzOnline-Formular sind beschriftet; im Zweifel hilft dein Steuerberater.
Was passiert wenn ich die UID-Nummer nicht prüfe?
Entscheidend ist, dass dein Kunde Unternehmer ist — die UID ist dafür der Regelnachweis, nicht die materielle Voraussetzung (§ 3a Abs. 6 UStG, UStR Rz 638y). Ohne geprüfte UID stehst du bei einer Betriebsprüfung aber ohne Nachweis da: Das Finanzamt kann die Unternehmereigenschaft bestreiten und österreichische USt nachfordern. Bei einer innergemeinschaftlichen Lieferung ist die gültige UID des Abnehmers dagegen echte Voraussetzung der Steuerfreiheit (Art. 7 UStG) — dort führt an der Abfrage kein Weg vorbei.
Fazit
Reverse Charge ist kein Bürokratie-Monster, sondern ein logisches System: Die Steuerschuld wandert dorthin, wo die Leistung versteuert werden soll. Für dich als österreichischen Unternehmer sind drei Punkte entscheidend:
- Rechnung richtig stellen — netto, mit UID beider Parteien und Reverse-Charge-Hinweis
- UVA korrekt melden — die übergegangene Steuerschuld eintragen und (bei Vorsteuerabzugsberechtigung) zugleich als Vorsteuer abziehen
- ZM nicht vergessen — bei Dienstleistungen an EU-Unternehmen, bis Monatsende des Folgemonats über FinanzOnline; inländische Reverse-Charge-Umsätze gehören dagegen in die UVA (Kennzahl 021), nicht in die ZM
Du willst Reverse-Charge-Rechnungen erstellen, die beim Finanzamt keine Fragen aufwerfen? Rechnungsheld setzt den richtigen Steuersatz, UID-Nummern und Reverse-Charge-Hinweis automatisch. Jetzt 14 Tage kostenlos testen.
Offizielle Quellen
- § 3a UStG – Sonstige Leistung
- § 6 UStG – Steuerbefreiungen
- § 11 UStG – Ausstellung von Rechnungen
- § 19 UStG – Steuerschuldner, Entstehung der Steuerschuld
- Art. 7 UStG (Anhang Binnenmarkt) – Innergemeinschaftliche Lieferung
- Umsatzsteuerbetrugsbekämpfungsverordnung (UStBBKV)
- Richtlinie 2006/112/EG (MwStSystRL) – Art. 226 Rechnungsangaben
- EuGH 18.06.2009, C-566/07 (Stadeco)
- USP – Reverse Charge System
- USP – Zusammenfassende Meldung (ZM)
- USP – Umsatzsteuervoranmeldung und Umsatzsteuererklärung
- USP – Umsatzsteuer One-Stop-Shop
- USP – Umsatzsteuer-Identifikationsnummer (Formular U 15)
- FinanzOnline
- EU-Kommission – VIES (UID-Prüfung)
- WKO – Reverse Charge bei Dienstleistungen B2B
- WKO – B2B-Dienstleistungen an ausländische Unternehmer
Dieser Artikel dient der allgemeinen Information und ersetzt keine steuerliche Beratung. Bei individuellen Fragen wende dich an deinen Steuerberater. Stand: Oktober 2026.
So geht's in Rechnungsheld